
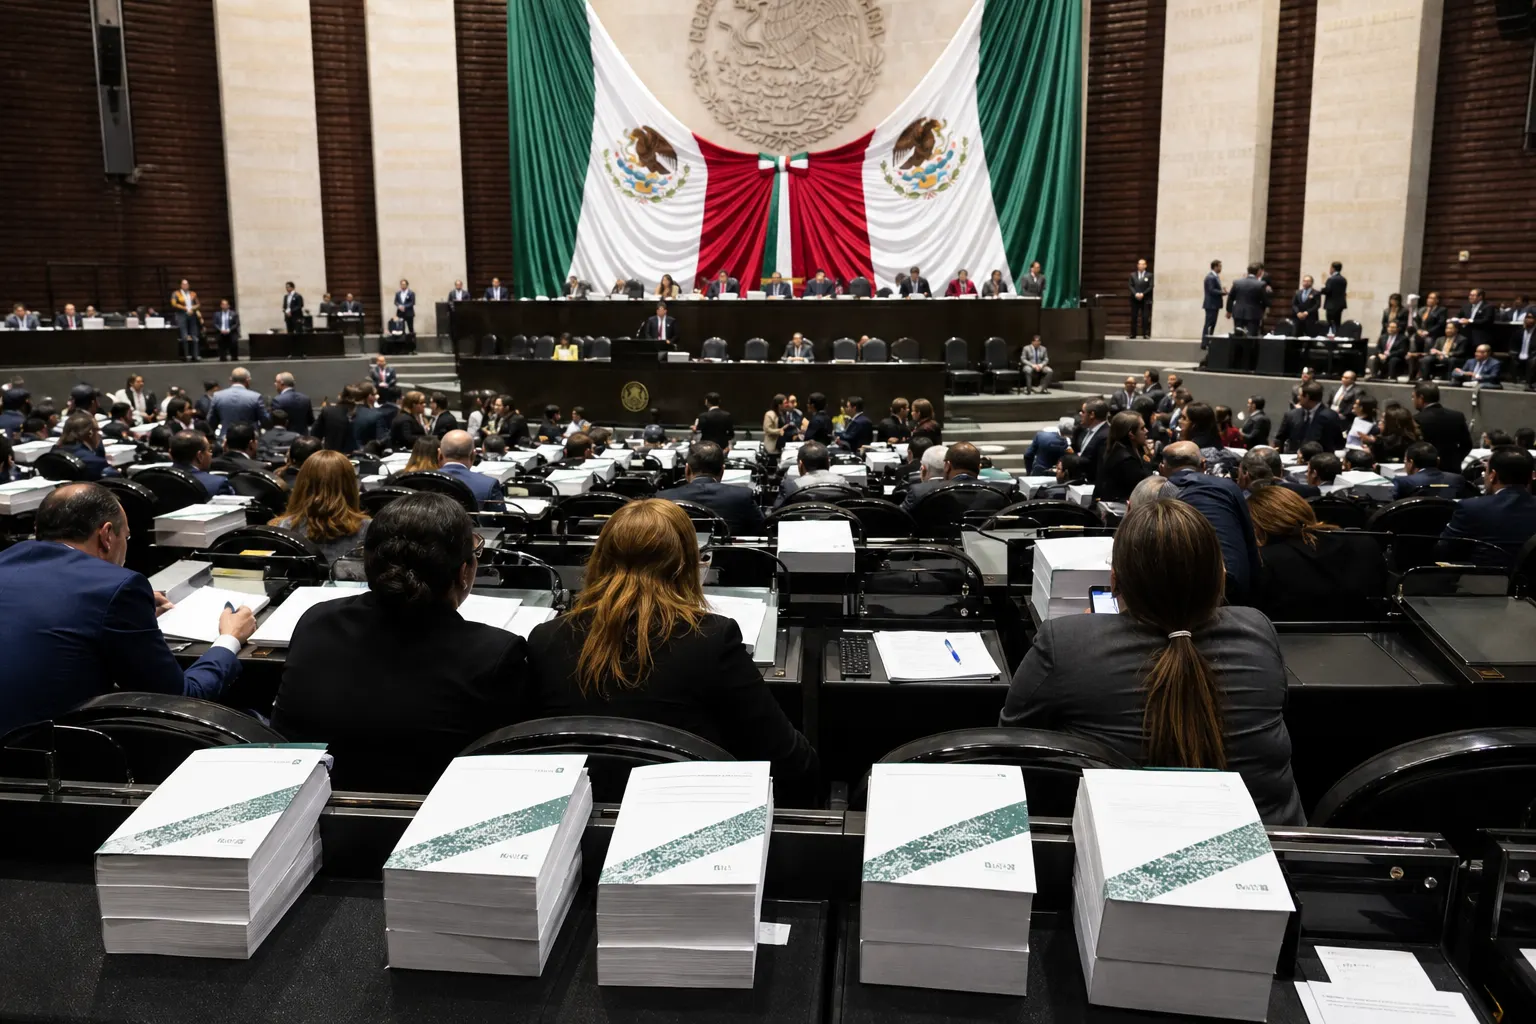
La Cámara de Diputados inició este lunes 9 de noviembre de 2026 la discusión del Presupuesto de Egresos de la Federación (PEF) para 2027. El dictamen avalado en la Comisión de Presupuesto y Cuenta Pública plantea un gasto neto total de 10 billones 636 mil 488.1 millones de pesos, pero esa cifra todavía no representa el reparto definitivo: el Pleno puede examinar, modificar y aprobar el proyecto antes del plazo constitucional del 15 de noviembre. ([canaldelcongreso.gob.mx](https://www.canaldelcongreso.gob.mx/noticias/10349))
La discusión tiene una consecuencia institucional concreta. La Cámara de Diputados posee la facultad exclusiva de aprobar el presupuesto federal, mientras que la Secretaría de Hacienda y Crédito Público presenta la propuesta y las dependencias deberán ejercer los recursos una vez autorizados. Por eso, el punto central no es sólo el tamaño de la bolsa, sino qué decisiones puede tomar cada actor y cómo esas decisiones alterarán la operación del gobierno durante 2027.
La regla que delimita el debate presupuestario
El proceso parte de una diferencia que suele perderse en la discusión pública: el Proyecto de Presupuesto de Egresos enviado por el Ejecutivo es una propuesta; el Presupuesto de Egresos de la Federación nace después de la revisión y aprobación de la Cámara de Diputados. La Secretaría de Hacienda integra el Paquete Económico y entrega las estimaciones de ingresos, gasto, deuda y prioridades públicas. La comisión correspondiente analiza el proyecto y el Pleno resuelve las reservas, modificaciones y votación final.
La fecha límite es el 15 de noviembre. La propia información oficial del paquete económico establece que, al concluir el procedimiento, el proyecto se convierte en el PEF aprobado para el ejercicio siguiente. La fecha no es un trámite menor: define el periodo en el que los legisladores pueden cambiar asignaciones sin alterar el monto total de ingresos aprobado para financiar el gasto. ([transparenciapresupuestaria.gob.mx](https://www.transparenciapresupuestaria.gob.mx/es/PTP/Infografia_PPEF_2027?utm_source=openai))
En términos prácticos, una reasignación no crea automáticamente dinero nuevo. Si el Pleno decide aumentar una partida, debe identificar de qué otro rubro saldrán los recursos o cómo se compensará el ajuste dentro de la estructura autorizada. Esa es la razón por la que el seguimiento debe concentrarse en las partidas que ganan y pierden recursos, no sólo en los anuncios de incrementos.
Qué actores intervienen y qué responsabilidad tiene cada uno
La Comisión de Presupuesto y Cuenta Pública llega a la sesión plenaria después de aprobar en lo general el dictamen el 6 de noviembre, con 33 votos a favor y 12 en contra. En esa etapa se fija una base de discusión, pero no se cierra la posibilidad de que el Pleno revise reservas y modifique el reparto. ([canaldelcongreso.gob.mx](https://www.canaldelcongreso.gob.mx/noticias/10349))
El Pleno concentra la decisión política y jurídica final. Su responsabilidad no se limita a aprobar el monto agregado: también debe valorar si las asignaciones son consistentes con las obligaciones legales, la continuidad de los servicios y la capacidad operativa de las instituciones. En el debate público aparecen con especial relevancia el financiamiento de organismos autónomos, el Poder Judicial, el Instituto Nacional Electoral y los programas sociales.
Hacienda, por su parte, aporta la propuesta técnica y las estimaciones financieras, pero no sustituye la facultad de la Cámara. Después de la aprobación, las dependencias y entidades ejercen los recursos bajo las reglas presupuestarias aplicables. La Auditoría Superior de la Federación y otros órganos de control revisan posteriormente el uso del dinero público, aunque esa fiscalización ocurre después de las decisiones tomadas durante el proceso legislativo.
Esta distribución de responsabilidades importa porque permite distinguir entre una decisión de asignación y una promesa de ejecución. Que un rubro aparezca con recursos autorizados no garantiza que todo el presupuesto se ejerza en tiempo, ni que una obra, programa o servicio alcance los resultados anunciados.
La composición de la bolsa y sus efectos previsibles
El dictamen contempla un incremento nominal de 442 mil 804.4 millones de pesos frente al presupuesto de 2026, equivalente a un crecimiento real de 1.3 por ciento, según el Canal del Congreso. Dentro de la propuesta, la inversión suma 1 billón 133 mil 613.2 millones de pesos y los programas sociales superan 1 billón 25 mil 400 millones. El gasto federalizado para entidades federativas asciende a 3 billones 48 mil 223.2 millones de pesos. ([canaldelcongreso.gob.mx](https://www.canaldelcongreso.gob.mx/noticias/10349))
La información de Transparencia Presupuestaria ofrece una lectura adicional: del gasto neto total, 7 billones 432 mil 529.7 millones corresponden a gasto programable y 3 billones 203 mil 958.4 millones a gasto no programable. El primero sostiene la operación de instituciones y políticas públicas; el segundo cubre obligaciones como deuda pública y participaciones a estados y municipios. ([transparenciapresupuestaria.gob.mx](https://www.transparenciapresupuestaria.gob.mx/es/PTP/Infografia_PPEF_2027?utm_source=openai))
La diferencia tiene efectos concretos sobre el margen de maniobra legislativo. El gasto programable suele ser el espacio más visible para ajustar prioridades entre dependencias, programas y proyectos. En cambio, las obligaciones financieras y las transferencias determinadas por ley tienen un margen más estrecho, porque su reducción puede generar incumplimientos o alterar compromisos previamente establecidos.
En inversión, la propuesta distribuye 1 billón 26 mil 474.4 millones en inversión física, 92 mil 271.8 millones en inversión financiera y 14 mil 867 millones en subsidios para el sector social, estados y municipios. Si el Pleno modifica esta composición, el efecto no sólo será contable: cambiará la disponibilidad para infraestructura, equipamiento, proyectos de entidades públicas y apoyos vinculados con gobiernos locales. ([transparenciapresupuestaria.gob.mx](https://www.transparenciapresupuestaria.gob.mx/es/PTP/Infografia_PPEF_2027?utm_source=openai))
Para los estados, el dato clave será la mezcla entre participaciones, aportaciones, convenios y subsidios. El proyecto prevé 1 billón 547 mil 607.9 millones en participaciones y 1 billón 231 mil 894.6 millones en aportaciones. La primera partida ofrece mayor margen de decisión local; la segunda está vinculada a destinos específicos y servicios como salud, educación o infraestructura social. ([transparenciapresupuestaria.gob.mx](https://www.transparenciapresupuestaria.gob.mx/es/PTP/Infografia_PPEF_2027?utm_source=openai))
Lo que queda pendiente después de la votación
El primer pendiente será comparar el dictamen aprobado en comisión con el decreto que finalmente vote el Pleno. Esa comparación debe registrar, por dependencia y programa, el monto propuesto, el monto aprobado y la justificación de cada cambio. Sin esa revisión, el debate queda reducido a una cifra global que no permite identificar quién absorbió el costo de una reasignación.
El segundo punto será observar la publicación y las reglas de operación o distribución que se emitan durante 2027. La autorización presupuestaria fija un techo y un destino, pero la ejecución depende de calendarios, convenios, padrones, proyectos de inversión y capacidad administrativa. En consecuencia, el resultado no podrá medirse sólo por el monto aprobado el 15 de noviembre.
También será necesario revisar el comportamiento de la inversión física, el gasto federalizado, la continuidad de los programas sociales y el financiamiento de organismos públicos. En estos rubros se concentrará la diferencia entre una reasignación con impacto real y un ajuste meramente nominal.
El PEF 2027 llegará a su siguiente etapa con una bolsa amplia y con prioridades ya delineadas, pero aún abiertas a decisiones legislativas. La señal relevante para las finanzas públicas será si la Cámara logra modificar el proyecto sin debilitar la prestación de servicios, la inversión y los controles institucionales. La respuesta no estará sólo en la votación: se conocerá durante 2027, cuando el presupuesto autorizado deba transformarse en obras, transferencias, servicios y resultados verificables.
Fuentes consultadas
- Canal del Congreso, Comisión de Presupuesto de Cámara de Diputados aprueba en lo general PEF 2027, 6 de noviembre de 2026.
- Secretaría de Hacienda y Crédito Público, Infografía PPEF 2027, consultada el 9 de noviembre de 2026.
- Cámara de Diputados, Gaceta Parlamentaria sobre facultades constitucionales y plazo de aprobación del PEF.
- La Razón de México, inicio del debate del PEF 2027 y posiciones sobre organismos públicos, 9 de noviembre de 2026.