
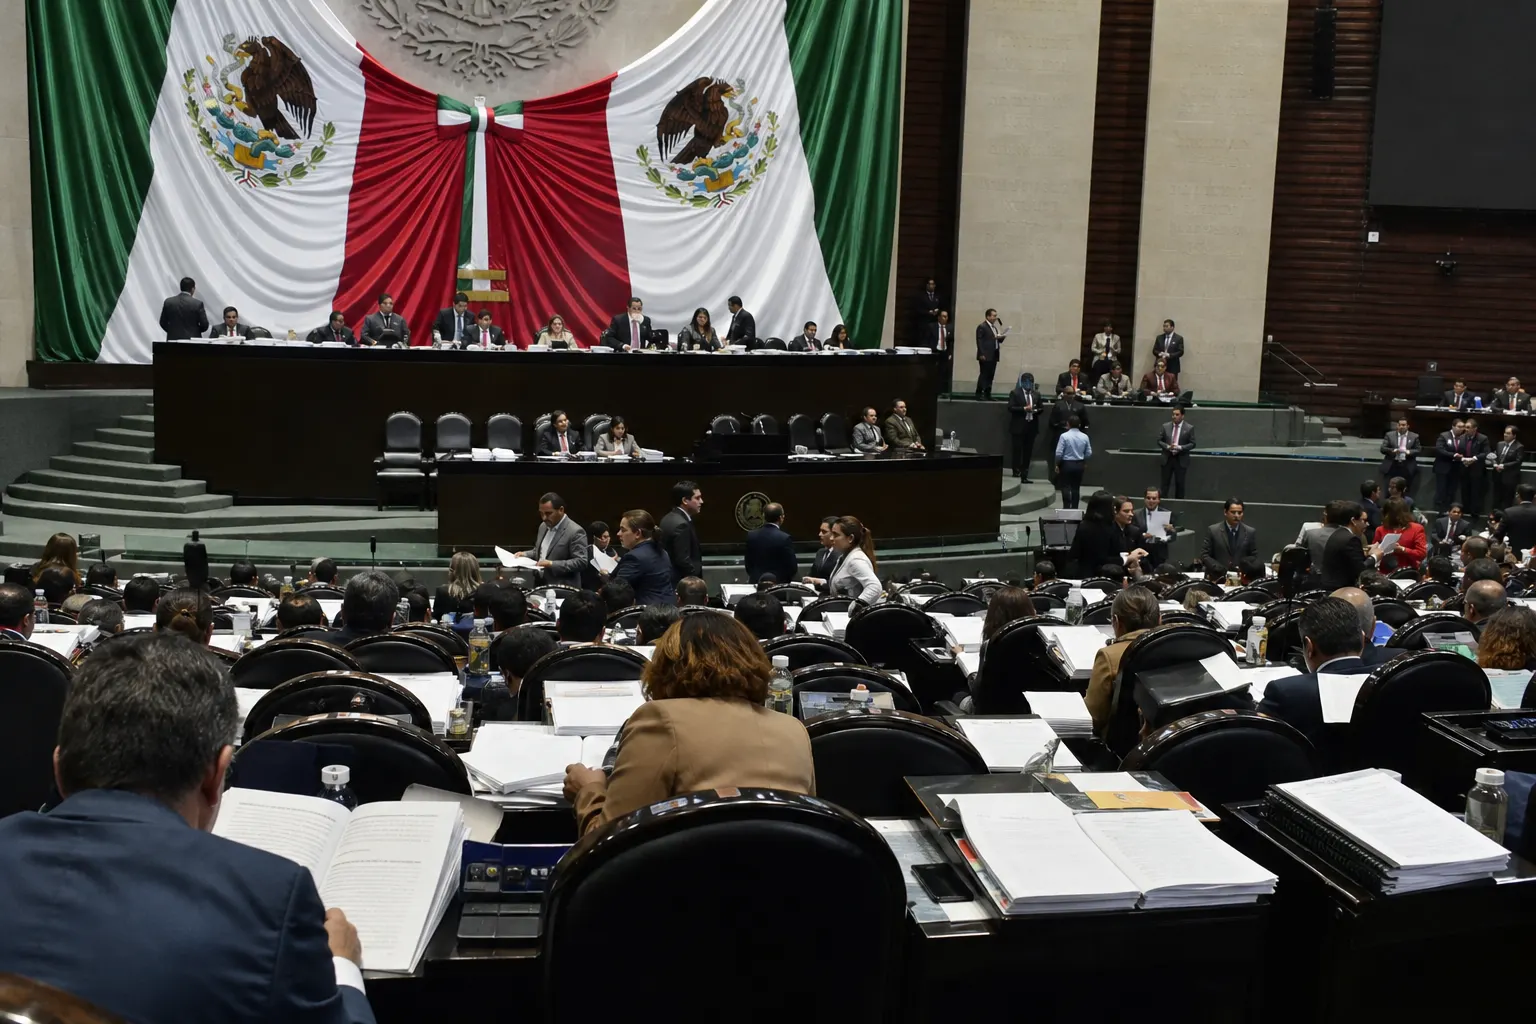
El avance del Presupuesto de Egresos de la Federación 2027 todavía no equivale a una distribución definitiva del gasto. La Cámara de Diputados aprobó el 9 de noviembre, en lo general y respecto de los artículos y anexos no reservados, un dictamen por 10 billones 636 mil 488.1 millones de pesos. La discusión de las reservas quedó programada para reanudarse el martes 10 de noviembre, antes del límite constitucional del 15 de noviembre.
La diferencia entre ambas etapas es relevante: lo votado fija la base del decreto, pero las reservas pueden modificar artículos, anexos y asignaciones específicas. En este caso, el debate concentra tres decisiones de política pública: reducir 6 mil millones de pesos al Instituto Nacional Electoral, reasignar recursos a distintos programas y financiar obras hidráulicas en Jalisco, todo dentro de un presupuesto donde el costo financiero de la deuda ronda 1.57 billones de pesos.
La regla: aprobar el gasto no es lo mismo que cerrar todas sus partidas
El artículo 74 de la Constitución establece que la Cámara de Diputados tiene la facultad exclusiva de aprobar anualmente el Presupuesto de Egresos y fija como fecha límite el 15 de noviembre. El Ejecutivo propone el proyecto; la Comisión de Presupuesto y Cuenta Pública lo analiza, modifica y dictamina; después el Pleno vota el decreto y sus anexos.
Por eso, la aprobación en lo general del 9 de noviembre representa un avance legislativo, no el final del proceso. Los artículos y anexos no reservados quedan aprobados en esa etapa, mientras que los apartados impugnados o sujetos a propuestas de modificación deben votarse por separado. La Mesa Directiva informó que esa discusión continuaría el 10 de noviembre, de acuerdo con el seguimiento legislativo reportado por el Sistema de Información Legislativa de la Secretaría de Gobernación.
El dictamen mantiene una diferencia central para entender el margen de maniobra. Según la información legislativa, 69.9% del gasto corresponde a erogaciones programables, vinculadas con bienes, servicios, subsidios y obra pública; el 30.1% restante es gasto no programable. En este último componente se encuentran el costo financiero de la deuda, las participaciones federales y los adeudos de ejercicios fiscales anteriores.
La proporción no significa que todo el gasto programable pueda redistribuirse libremente. También existen obligaciones legales, pensiones, transferencias y compromisos institucionales que limitan la capacidad de recorte. La lectura correcta, por tanto, no es que ocho de cada diez pesos estén disponibles o indisponibles en un sentido absoluto, sino que una parte mayoritaria del presupuesto tiene destinos definidos por leyes, contratos, fórmulas o derechos adquiridos.
Los actores: quién decide y quién ejecuta los cambios
La Cámara de Diputados es el actor que define el decreto de gasto, pero no ejecuta directamente cada partida. La Secretaría de Hacienda y Crédito Público deberá comunicar los techos y calendarios, autorizar adecuaciones conforme al marco presupuestario y dar seguimiento al ejercicio. Las dependencias y organismos serán responsables de convertir las asignaciones en programas, contratos, subsidios o servicios.
La Comisión de Presupuesto y Cuenta Pública propuso retirar 6 mil millones de pesos al presupuesto solicitado por el INE. Parte de esa reducción se dirigió a otras finalidades: 3 mil millones para el programa La Escuela es Nuestra; mil millones para la Secretaría de Medio Ambiente y Recursos Naturales; 700 millones para la Agencia Federal de Aviación Civil; 300 millones para la Comisión de Búsqueda de Personas; 618 millones para Centros de Desarrollo Infantil; 362 millones para el Programa de Atención Integral para el Bienestar de las Mujeres y 20 millones para promoción turística.
La misma reasignación contempla 6 mil 500 millones de pesos para obras hidráulicas en Jalisco, incluidos los acueductos Calderón-San Gaspar y Chapala-Guadalajara, según la información difundida durante la discusión parlamentaria y reportada por Expansión. La Secretaría de Infraestructura, Comunicaciones y Transportes y las autoridades federales y estatales relacionadas con el agua tendrán después la responsabilidad de convertir ese monto en proyectos ejecutables, licitaciones, supervisión y avances físicos.
El INE, por su parte, no puede tratar el ajuste como una simple reducción contable. Deberá adaptar su operación al monto aprobado, mientras que la autoridad electoral y la Cámara tendrán que justificar cómo se preservan las funciones constitucionales del instituto. La discusión presupuestaria no elimina las responsabilidades legales de los órganos autónomos ni las facultades de fiscalización sobre el uso de los recursos.
El impacto: deuda, inversión y prioridades en competencia
El principal límite estructural del PEF 2027 está en el gasto no programable. Expansión reportó que más de 8.53 billones de pesos, equivalentes a más de 80% del gasto total, se relacionan con obligaciones como el costo financiero de la deuda, pensiones, jubilaciones y transferencias federales a los estados.
El costo financiero previsto ronda 1.57 billones de pesos y equivale aproximadamente a 4% del producto interno bruto. La proyección de deuda pública para 2027 se ubica en 55% del PIB. En contraste, la inversión física se estima en alrededor de 2.6% del PIB. La comparación no implica que el pago de intereses pueda trasladarse automáticamente a obra pública, pero sí muestra el orden de magnitud de los recursos que salen del presupuesto para cubrir obligaciones financieras antes de abrir espacio a nuevos proyectos.
El efecto práctico es una menor flexibilidad para responder a necesidades emergentes. Cuando aumentan las tasas de interés, se deteriora el tipo de cambio o crece el saldo de la deuda, el costo financiero puede presionar las decisiones posteriores de gasto. Esa presión convive con pensiones, participaciones y programas sociales que tampoco pueden reducirse sin consecuencias legales, políticas o sociales.
Las reasignaciones muestran cómo opera ese margen estrecho. Un peso destinado a educación, medio ambiente, aviación, búsqueda de personas o agua no aparece de manera espontánea: normalmente proviene de una partida que la Cámara decide reducir, posponer o ajustar. El debate de 2027, en consecuencia, no sólo confronta prioridades; también exhibe el costo de financiar nuevas prioridades dentro de una estructura con obligaciones crecientes.
En Jalisco, los 6 mil 500 millones de pesos pueden permitir iniciar proyectos relevantes para el abasto metropolitano, pero el monto no garantiza por sí mismo la conclusión de las obras ni la solución completa del problema. Será necesario conocer proyectos ejecutivos, calendarios, fuentes de financiamiento complementarias, derechos de vía, permisos y mecanismos de coordinación con el gobierno estatal y los municipios.
Los pendientes: del voto parlamentario a la ejecución verificable
El primer pendiente es el resultado de la votación de las reservas. Hasta que concluya esa etapa, las partidas modificadas no deben presentarse como definitivas en todos sus detalles. El segundo es la publicación del decreto y de sus anexos, que permitirá identificar montos, unidades responsables, reglas de operación y calendarios con mayor precisión.
El tercer pendiente corresponde a la ejecución. Para los programas reasignados, habrá que revisar si el aumento nominal se traduce en metas adicionales, cobertura territorial o capacidad operativa. En el caso de La Escuela es Nuestra y los Cendis, el indicador relevante no será sólo el monto aprobado, sino el número de planteles, centros o beneficiarios atendidos. Para medio ambiente y búsqueda de personas, la evaluación deberá considerar proyectos, personal, equipos y resultados verificables.
En el caso del INE, la vigilancia deberá concentrarse en la suficiencia presupuestaria para cumplir sus atribuciones y en la forma en que el instituto ajuste su operación. La reducción puede ser una decisión legislativa válida, pero su impacto institucional debe medirse con información pública y no únicamente con argumentos de austeridad.
La siguiente fase también pondrá a prueba la coordinación entre Hacienda, las dependencias ejecutoras, los gobiernos estatales y los órganos de control. El presupuesto aprobado fija autorizaciones, pero no sustituye licitaciones, reglas, convenios, padrones, informes trimestrales ni fiscalización. La calidad del gasto dependerá de esos instrumentos.
El PEF 2027 llegará a su etapa decisiva con una señal clara: el Congreso puede reordenar prioridades, pero lo hace dentro de un espacio limitado por la deuda y los compromisos obligatorios. El resultado final deberá evaluarse no sólo por la votación del 10 de noviembre, sino por la trazabilidad de cada reasignación y por la capacidad del gobierno para convertirlas en servicios, infraestructura y resultados durante 2027.
Fuentes consultadas
- Sistema de Información Legislativa de la Secretaría de Gobernación: seguimiento de la sesión sobre el PEF 2027.
- Sistema de Información Legislativa: dictamen y distribución entre gasto programable y no programable.
- Expansión: costo financiero, reasignaciones y obras hidráulicas en Jalisco.
- Secretaría de Hacienda y Crédito Público: Paquete Económico y Presupuesto.