
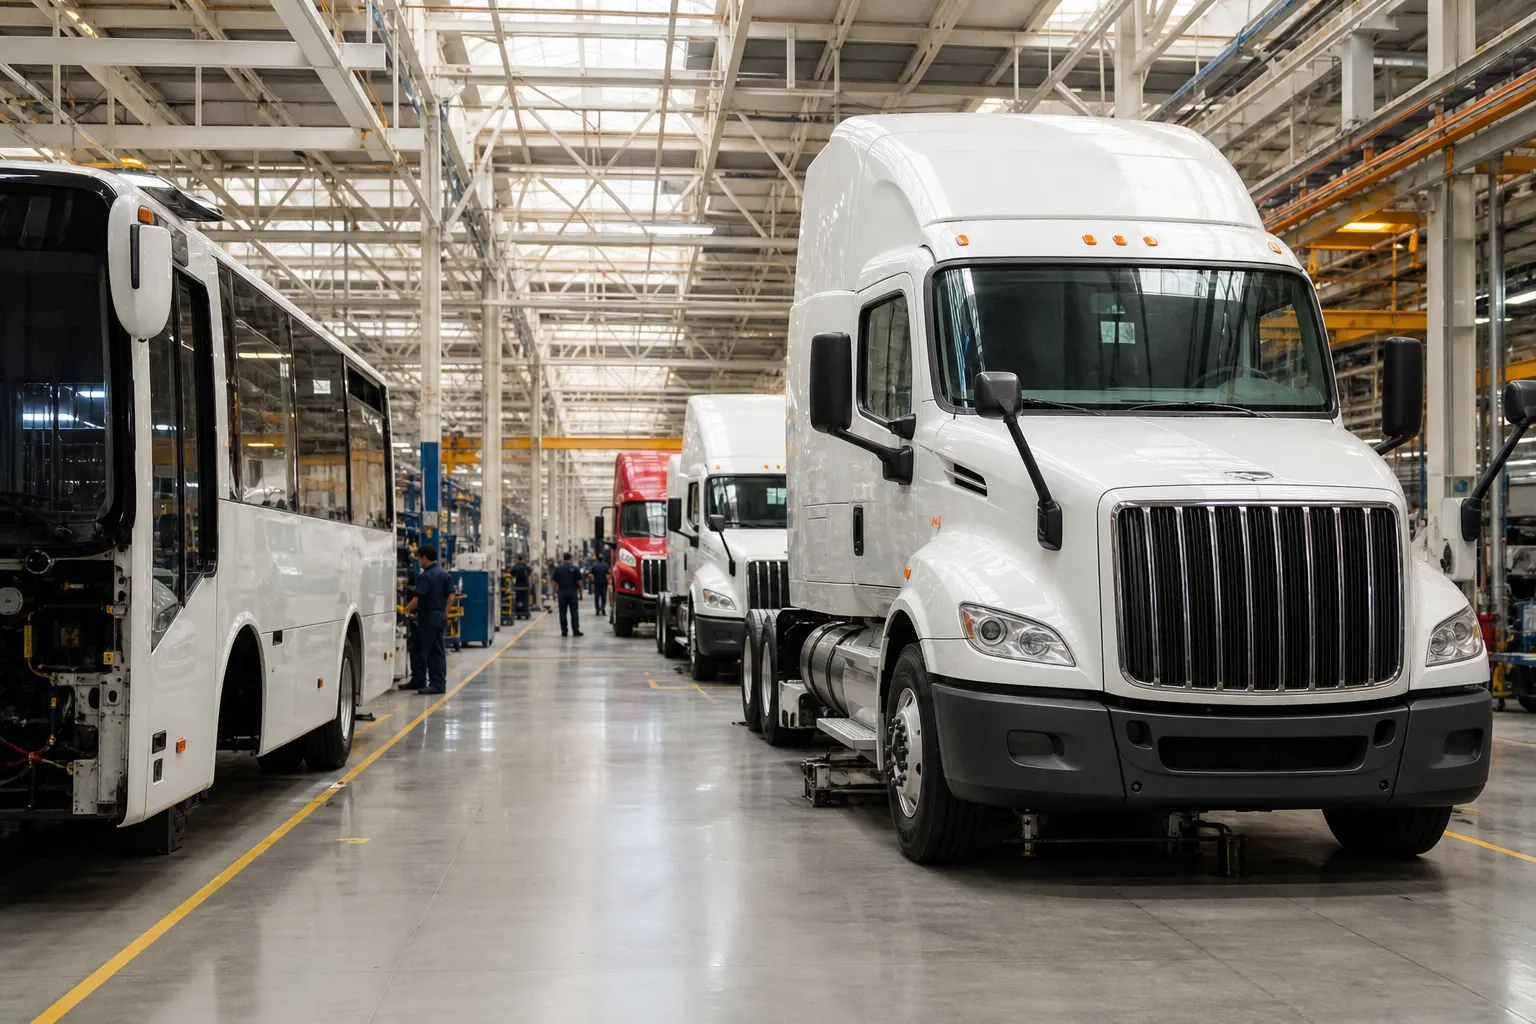
La industria mexicana de vehículos pesados produjo 15 mil 181 unidades y exportó 12 mil 707 durante septiembre de 2026, mientras las ventas nacionales al menudeo descendieron a 2 mil 980 vehículos, informó el Instituto Nacional de Estadística y Geografía (INEGI) el 9 de octubre. Los datos corresponden a las empresas registradas en el Registro Administrativo de la Industria Automotriz de Vehículos Pesados (RAIAVP) y muestran una brecha entre el desempeño fabril orientado al exterior y la compra final de transportistas, empresas y operadores en México.
La diferencia importa porque producción, exportación, ventas al mayoreo y ventas al menudeo no miden el mismo momento de la cadena. Una planta puede fabricar unidades para atender pedidos internacionales aunque los distribuidores mexicanos reduzcan sus colocaciones al público. Del mismo modo, un avance de las ventas mayoristas puede representar entregas a redes de distribución o flotillas sin convertirse todavía en una recuperación amplia de la demanda final.
En breve
- La producción aumentó 121.4% anual en septiembre, hasta 15 mil 181 unidades.
- Las exportaciones crecieron 144.6%, a 12 mil 707 vehículos; el acumulado del año avanzó 12%.
- El menudeo cayó 11.26%, a 2 mil 980 unidades, mientras el mayoreo subió 17.9%, a 2 mil 965.
Un salto exportador con una base de comparación baja
El crecimiento de septiembre fue pronunciado: la producción pasó de 6 mil 857 unidades en el mismo mes de 2025 a 15 mil 181, un incremento anual de 121.4%. Las exportaciones subieron de 5 mil 196 a 12 mil 707 unidades, equivalente a 144.6%. En términos absolutos, la fabricación añadió 8 mil 324 unidades y los envíos al exterior aumentaron en 7 mil 511.
Sin embargo, la comparación mensual debe leerse junto con el acumulado. Entre enero y septiembre de 2026 se produjeron 117 mil 121 vehículos pesados, 10.3% más que en el mismo periodo de 2025. Las exportaciones sumaron 98 mil 394 unidades, con un crecimiento de 12%. La brecha entre el aumento de septiembre y el acumulado sugiere que el resultado mensual estuvo influido por una base especialmente baja en septiembre de 2025, además de una mejora reciente en los pedidos externos. No permite, por sí sola, concluir que la industria mantendrá tasas de tres dígitos en los meses siguientes.
La información disponible tampoco identifica un único pedido extraordinario como causa del repunte. La Asociación Nacional de Productores de Autobuses, Camiones y Tractocamiones (ANPACT) atribuyó parte del desempeño a la recuperación del mercado estadounidense y señaló que la producción y exportación de autobuses hacia ese país avanzan por el cambio tecnológico y la demanda de nuevas unidades. La Jornada reportó que los embarques de septiembre llegaron a 10 países; Estados Unidos fue el principal destino y Canadá recibió 680 unidades, casi el doble que un año antes.
Ese patrón confirma la importancia del mercado norteamericano para las plantas instaladas en México, pero también expone una dependencia: el ritmo de ensamblaje puede responder más a decisiones de compra y ciclos de renovación en Estados Unidos y Canadá que a la situación inmediata de las empresas mexicanas.
El mercado interno avanza a dos velocidades
En México, el canal mayorista registró una señal positiva. Las ventas al mayoreo alcanzaron 2 mil 965 unidades en septiembre, 451 más que un año antes y 17.9% por arriba del nivel de septiembre de 2025. En el acumulado enero-septiembre, este canal sumó 23 mil 556 unidades, un incremento de 8.2% anual, según la ANPACT con base en cifras del INEGI.
La recuperación mayorista estuvo concentrada en carga. En septiembre se colocaron 2 mil 577 unidades de carga al mayoreo, 28.9% más que en el mismo mes del año anterior. El segmento acumuló siete meses consecutivos de crecimiento interanual en este canal. En cambio, las ventas mayoristas de autobuses cayeron 24.5% en septiembre, a 388 unidades.
El menudeo cuenta una historia distinta. Las 2 mil 980 unidades vendidas al público representaron una reducción de 378 vehículos frente a septiembre de 2025. Fue el octavo descenso anual del año, de acuerdo con la AMDA. La caída también se observó frente al mes inmediato anterior: septiembre quedó 6.7% por debajo de agosto.
El deterioro no fue uniforme. En septiembre, el segmento de carga retrocedió 6.67%, mientras el de pasajeros disminuyó 30.50%. Dentro de carga, el componente denominado resto de camiones avanzó apenas 0.51%, pero los tractocamiones bajaron 27.84%. En pasajeros, los autobuses foráneos disminuyeron 40.44% y el resto de autobuses cayó 14.02%.
El resultado acumulado confirma que la debilidad no es solamente mensual. De enero a septiembre, el menudeo sumó 25 mil 289 vehículos, 17.47% menos que en el mismo periodo de 2025. El volumen también fue 20.4% inferior al observado en los primeros nueve meses de 2019, antes de la disrupción de la pandemia. La AMDA proyectó para todo 2026 ventas al menudeo por 36 mil 51 unidades, una caída estimada de 5.9% anual.
Qué explica la cautela de los compradores
La AMDA ha señalado que el mercado interno enfrenta una combinación de factores. En 2024 se alcanzó un máximo histórico que impulsó compras anticipadas de vehículos; una parte de esa demanda, conocida como precompra, pudo haber adelantado renovaciones que ahora ya no se repiten con la misma intensidad.
A ello se suma la incertidumbre relacionada con las políticas comerciales de Estados Unidos y la renegociación del Tratado entre México, Estados Unidos y Canadá. De acuerdo con la explicación presentada por la asociación, esa incertidumbre ha llevado a algunas empresas a postergar inversiones. Para los transportistas, la decisión de adquirir un tractocamión o un autobús depende no sólo del precio de la unidad, sino también de las expectativas sobre fletes, financiamiento, actividad industrial, tipo de cambio y reglas de comercio.
El sector también ha advertido sobre la competencia de vehículos pesados usados importados desde Estados Unidos. La ANPACT informó que esas importaciones disminuyeron 30.7% durante los primeros ocho meses de 2026, a 11 mil 508 unidades, pero sostuvo que todavía entran aproximadamente 51 o 52 unidades usadas por cada 100 nuevas. Su argumento es que los vehículos usados, en algunos casos con valores declarados por debajo del precio de mercado, pueden desplazar compras formales de unidades nuevas.
La cifra de importaciones usadas debe interpretarse como un factor señalado por la industria, no como una explicación única del retroceso. El propio comportamiento por segmento muestra que también existen diferencias entre carga y pasaje, así como entre las decisiones de compra de grandes flotillas y las de pequeños transportistas.
La lectura para la política industrial
Los datos de septiembre dejan una conclusión menos triunfalista que la que sugeriría el crecimiento de la producción. México conserva capacidad manufacturera y una fuerte conexión exportadora con Norteamérica, pero esa fortaleza no se distribuye automáticamente en el mercado nacional. El aumento al mayoreo es una señal favorable, aunque todavía convive con ocho meses de retrocesos en el menudeo durante 2026 y con un acumulado interno claramente inferior al de 2025.
Para consolidar una recuperación, la discusión sectorial tendrá que ir más allá de las cifras de ensamble. La renovación de flotas requiere financiamiento, certidumbre regulatoria, reglas aduaneras aplicables a los usados importados y condiciones que permitan a los transportistas pequeños competir. También será relevante observar si el avance de septiembre se mantiene en el último trimestre o si fue, en buena medida, el reflejo de pedidos externos concentrados y de una comparación favorable.
Por ahora, la evidencia apunta a una industria con mayor actividad productiva y exportadora, pero con una demanda mexicana todavía frágil. En otras palabras, el repunte fabril confirma la capacidad de México para atender al exterior; no demuestra todavía que las empresas y los consumidores nacionales hayan recuperado el ritmo de inversión necesario para renovar sus vehículos pesados.
Fuentes consultadas
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Pesados, septiembre de 2026.
- AMDA, boletín sobre ventas al menudeo de vehículos pesados, septiembre de 2026.
- ANPACT, resultados de producción, exportación y ventas al mayoreo, septiembre de 2026.
- La Jornada, cobertura de los resultados de vehículos pesados, 9 de octubre de 2026.