
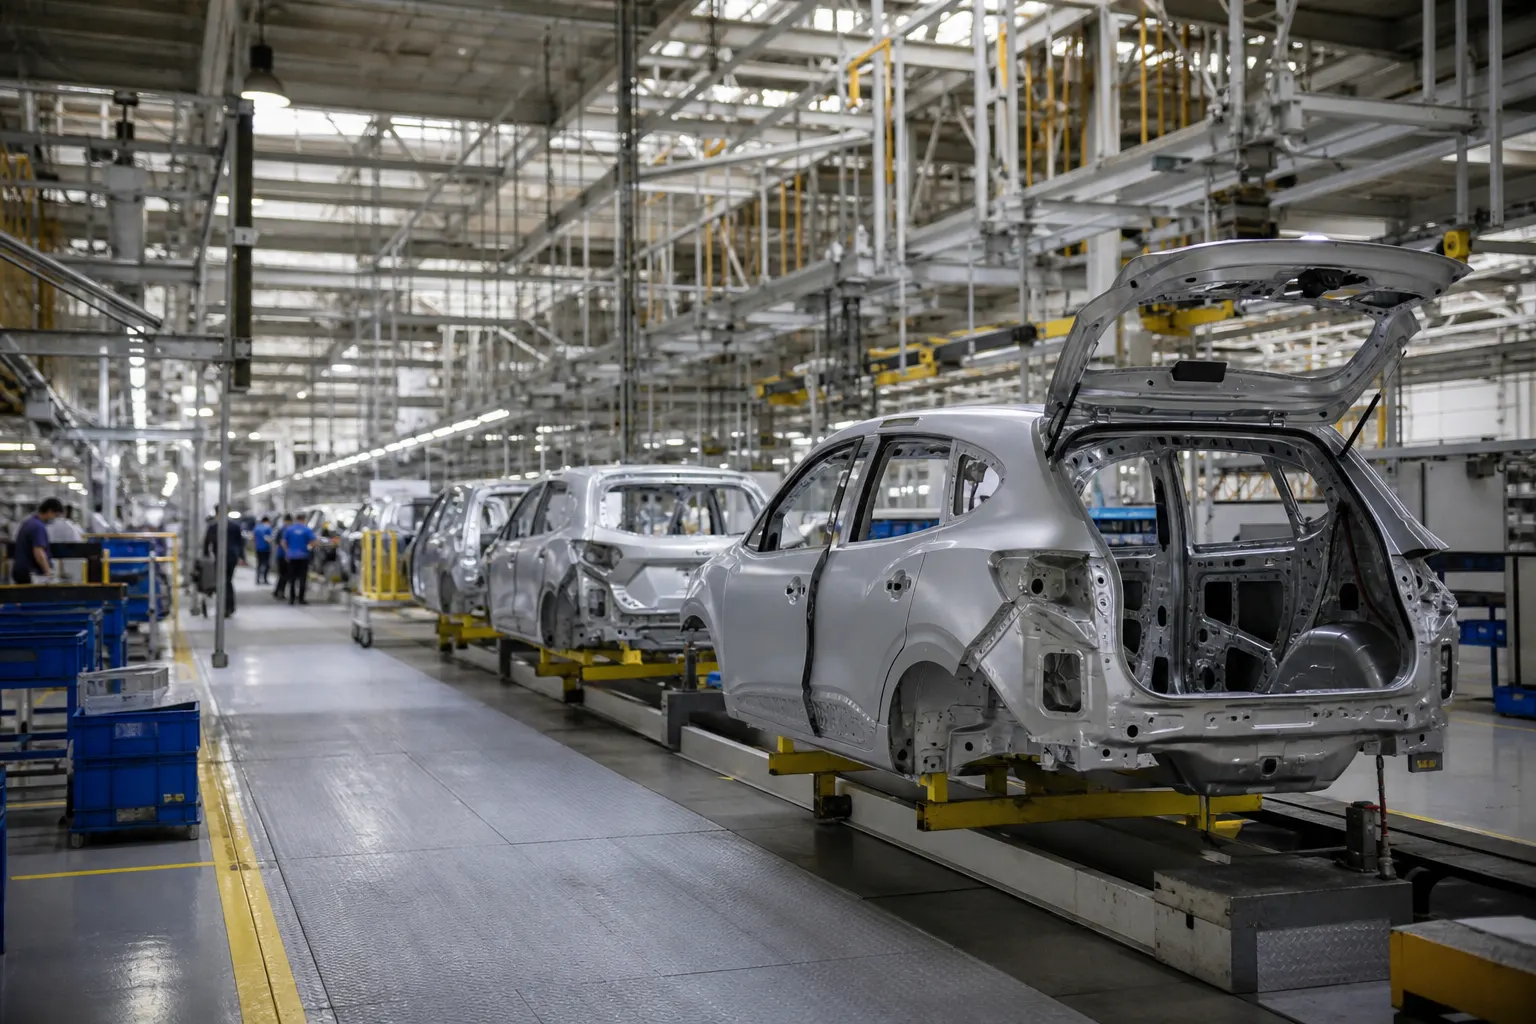
La industria automotriz mexicana septiembre 2026 registró una contracción de doble dígito en sus dos principales indicadores externos: las plantas instaladas en México produjeron 301,803 vehículos ligeros y exportaron 277,369 unidades durante septiembre, informó el Instituto Nacional de Estadística y Geografía (INEGI) el 7 de octubre. Frente al mismo mes de 2025, la producción bajó 15.1% y las exportaciones 11.85%, mientras las ventas internas llegaron a 129,274 vehículos, un aumento aproximado de 7.9% anual. ([inegi.org.mx](https://www.inegi.org.mx/datosprimarios/iavl/?utm_source=openai))
El dato importa porque muestra una brecha cada vez más visible entre el mercado mexicano y la plataforma manufacturera orientada al exterior. La demanda nacional logró sostener las ventas, pero no compensó la menor actividad de las armadoras conectadas con Estados Unidos y Canadá. En términos absolutos, septiembre implicó fabricar 53,786 vehículos menos que un año antes y enviar al extranjero 37,287 unidades menos.
En breve
- Producción: 301,803 vehículos ligeros en septiembre, 15.1% menos que en el mismo mes de 2025.
- Exportaciones: 277,369 unidades, una caída anual de 11.85%; Estados Unidos concentró 76.4% de los envíos acumulados, según la AMIA.
- Ventas internas: 129,274 vehículos, cerca de 8% más que un año antes, aunque su tamaño no alcanza para sustituir el peso del mercado externo.
Una caída concentrada en el componente exportador
Los registros del INEGI sugieren que el ajuste no es uniforme. Entre enero y septiembre, la producción acumuló 2,946,943 vehículos, 2.42% menos que en el mismo periodo de 2025, mientras las exportaciones sumaron 2,528,623 unidades, una disminución de 1.5%. Esto significa que el deterioro de septiembre profundizó una desaceleración que ya estaba presente en el balance anual, en lugar de representar un movimiento aislado.
La diferencia entre producción y exportación también ayuda a leer el momento de la industria. Las armadoras pueden reducir turnos, modificar inventarios o reprogramar embarques antes de que el impacto llegue por completo a las ventas de las concesionarias mexicanas. Por eso, el avance del mercado interno funciona como un amortiguador, pero no elimina el riesgo para las plantas cuya escala depende de pedidos internacionales.
La composición por segmentos añade otro matiz. Las SUV representaron 50.6% de las exportaciones acumuladas y registraron una baja de 7.4%, mientras los vehículos compactos, con 13.3% de participación, disminuyeron 13.4%, de acuerdo con los datos citados por la Asociación Mexicana de la Industria Automotriz (AMIA). La mezcla de productos, el calendario de lanzamientos y las decisiones de cada corporativo pueden provocar diferencias importantes entre plantas; por ello, el dato nacional no debe interpretarse como una caída idéntica para todas las empresas.
El vínculo con Estados Unidos vuelve más sensible cualquier ajuste
La dependencia regional es el principal canal de transmisión. Según la AMIA, Estados Unidos concentró 76.4% de las exportaciones mexicanas de vehículos ligeros y Canadá 12.4% en el acumulado del año. En conjunto, Norteamérica recibió 88.8% de los envíos. La concentración ofrece ventajas logísticas y productivas, pero también vuelve a México más vulnerable a cambios en el consumo estadounidense, inventarios de distribuidores, costos de financiamiento y decisiones de localización de las armadoras.
El entorno comercial agrega incertidumbre. La Oficina del Representante Comercial de Estados Unidos y la Secretaría de Economía de México mantienen conversaciones relacionadas con la revisión conjunta del Tratado entre México, Estados Unidos y Canadá (T-MEC), incluidos los automóviles y las reglas de origen. El 1 de julio de 2026, Estados Unidos señaló que el acuerdo no fue renovado en su forma vigente, aunque permanece en vigor mientras continúan las negociaciones. ([ustr.gov](https://ustr.gov/about/policy-offices/press-office/press-releases/2026/july/ambassador-greer-issues-statement-usmca-joint-review?trk=article-ssr-frontend-pulse_little-text-block&utm_source=openai))
En ese contexto, los aranceles no sólo elevan el costo potencial de vender un vehículo mexicano en Estados Unidos. También pueden alterar el cálculo de contenido regional, el origen de las autopartes y la conveniencia de producir determinados modelos en cada país. La información disponible para septiembre no permite atribuir toda la caída a una sola medida comercial, pero sí muestra por qué la incertidumbre regulatoria puede traducirse en cautela para pedidos, inventarios e inversiones.
El impacto territorial pasa por proveedores y empleo
El efecto no termina en las líneas de ensamble. Una reducción de producción puede disminuir los pedidos de estampado, fundición, interiores, componentes eléctricos, transporte especializado, almacenamiento y servicios industriales. En los estados con mayor concentración automotriz, el ajuste puede sentirse primero mediante horas extra más limitadas, pausas de turnos, reprogramación de contratos o menor utilización de proveedores, antes de reflejarse en cifras agregadas de empleo.
Conviene evitar una conclusión automática sobre despidos: el reporte de septiembre del INEGI mide vehículos vendidos, producidos y exportados, no puestos de trabajo ni horas laboradas. Sin embargo, la magnitud de la caída vuelve relevante el seguimiento de esos indicadores laborales y de los anuncios de las empresas. El riesgo es mayor para proveedores pequeños y medianos con pocos clientes, alta exposición a una planta específica o financiamiento ajustado.
La geografía también importa. Las plantas orientadas al mercado estadounidense y los corredores logísticos que conectan el norte y el centro del país enfrentan una exposición distinta a la de instalaciones con mayor participación en ventas nacionales. La desaceleración, por tanto, puede ampliar las diferencias entre regiones, aun cuando la cifra nacional parezca representar a todo el sector por igual.
La transición tecnológica complica la lectura del ajuste
La transformación hacia vehículos eléctricos, híbridos y modelos con mayor contenido electrónico añade una capa de presión. El RAIAVL del INEGI identifica desde 2016 la información de vehículos híbridos y eléctricos, pero el reporte mensual de septiembre no demuestra por sí solo que el descenso nacional provenga de una sustitución tecnológica. La transición debe entenderse como un proceso de mediano plazo que obliga a invertir en capacitación, proveedores, baterías, software y nuevas plataformas, mientras las empresas administran simultáneamente líneas de vehículos de combustión.
Para México, el desafío consiste en conservar producción y empleo durante ese cambio sin perder competitividad frente a Estados Unidos, Canadá y otros países que compiten por las nuevas inversiones. Si la demanda externa sigue débil y las reglas comerciales permanecen inciertas, las decisiones de lanzamiento de modelos y asignación de capacidad podrían retrasarse. En cambio, una recuperación de pedidos estadounidenses o una mayor claridad en el T-MEC ayudaría a distinguir entre un bache coyuntural y un ajuste más estructural.
Qué debe observarse en los próximos meses
El dato de septiembre requiere seguimiento en tres frentes. Primero, si la caída exportadora se repite en octubre y noviembre o si responde a una reprogramación temporal. Segundo, si las ventas mexicanas mantienen su resistencia y continúan compensando parcialmente la debilidad externa. Tercero, si las armadoras anuncian cambios en turnos, inversiones, modelos y proveedores como respuesta a la revisión comercial y a la electrificación.
Por ahora, el diagnóstico más prudente es que la industria automotriz mexicana atraviesa un ajuste exportador con efectos potencialmente desiguales por empresa, región y cadena de suministro. Las ventas internas reducen la intensidad del golpe, pero no modifican la realidad central: casi nueve de cada diez vehículos exportados tienen como destino Norteamérica, de modo que el desempeño de esa región seguirá marcando el ritmo de las plantas mexicanas.
Fuentes consultadas
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros, datos de septiembre de 2026.
- El Financiero, reporte sobre producción, exportaciones, destinos y segmentos, 8 de octubre de 2026.
- Oficina del Representante Comercial de Estados Unidos, declaración sobre la revisión conjunta del T-MEC, 1 de julio de 2026.
- USTR y Secretaría de Economía, comunicado sobre negociaciones bilaterales del T-MEC, 18 de junio de 2026.