
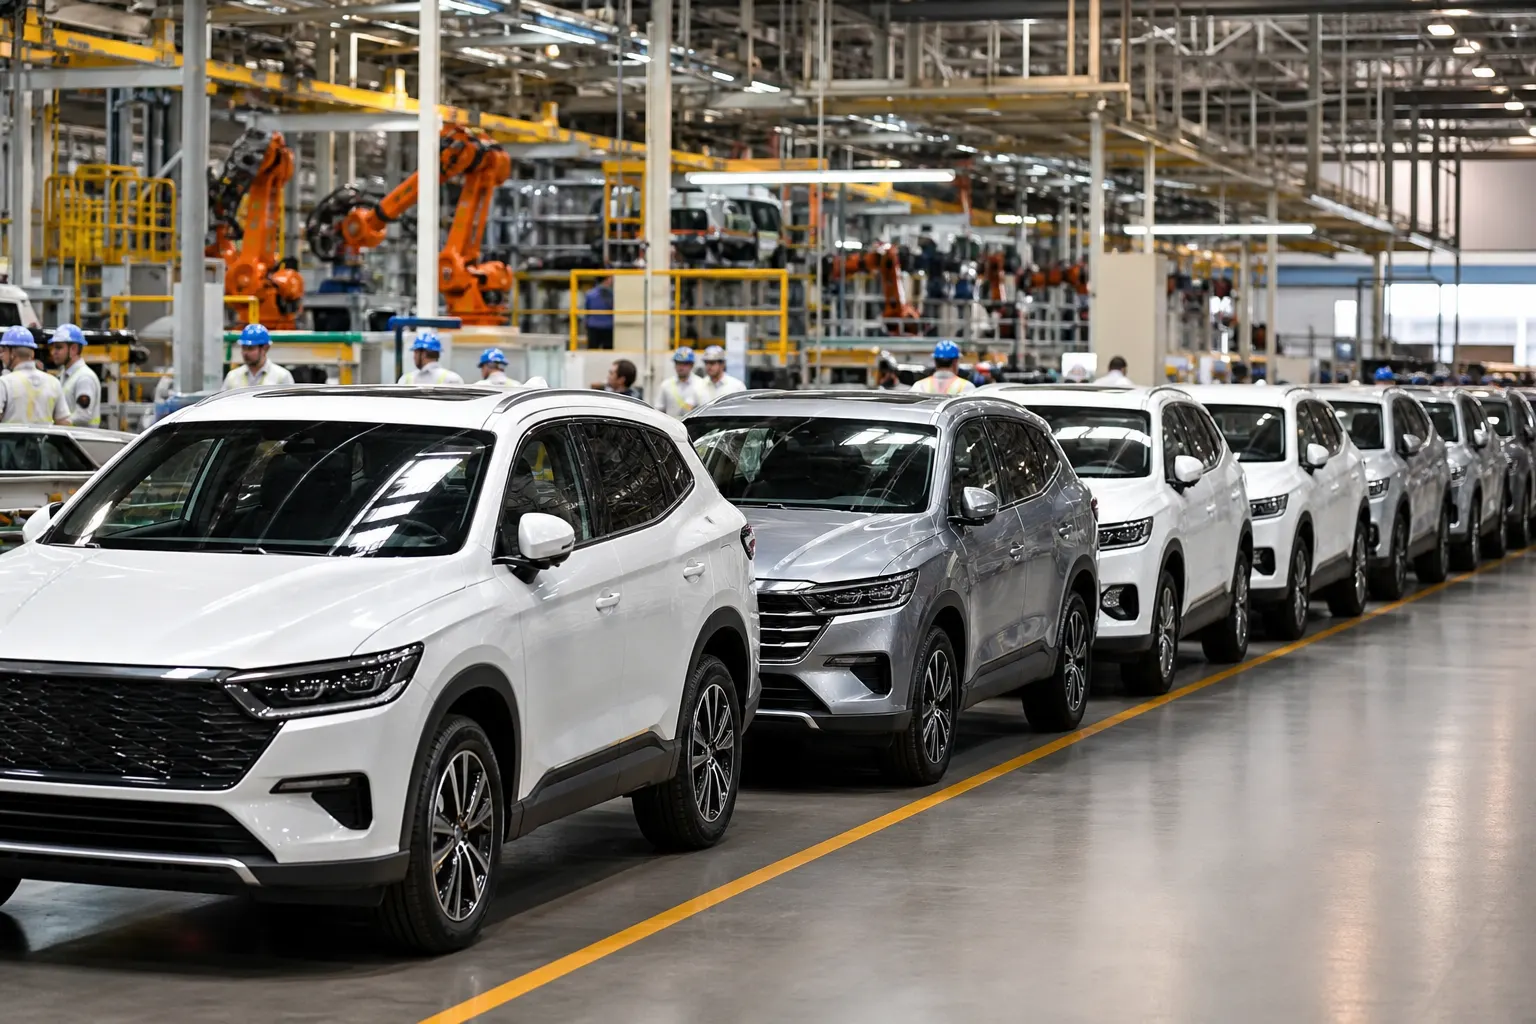
La industria automotriz mexicana produjo 344 mil 940 vehículos ligeros y exportó 300 mil 475 unidades en agosto de 2026, informó el Instituto Nacional de Estadística y Geografía (INEGI) el 7 de septiembre. La fabricación cayó 1.43% frente a agosto de 2025, mientras que los envíos al exterior aumentaron 1.26%. El resultado corresponde al Registro Administrativo de la Industria Automotriz de Vehículos Ligeros (RAIAVL), que reúne información de 30 empresas y 44 marcas con operaciones en México. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/rm_raiavl/rm_raiavl2026_09.pdf))
El dato presenta dos señales distintas para la economía mexicana. Por un lado, las exportaciones retomaron crecimiento anual después de la contracción registrada en julio. Por otro, la producción todavía no muestra una recuperación sostenida: entre enero y agosto acumuló 2 millones 645 mil 140 unidades, 0.72% menos que en el mismo periodo de 2025. En otras palabras, el repunte de los embarques de agosto no alcanza para describir una expansión generalizada del sector.
En breve
- Producción: 344 mil 940 vehículos ligeros en agosto, una disminución anual de 1.43%.
- Exportaciones: 300 mil 475 unidades, un aumento de 1.26% respecto a agosto de 2025.
- Acumulado: la producción bajó 0.72% y las exportaciones retrocedieron 0.06% entre enero y agosto.
Agosto corrigió parte del tropiezo de julio
La comparación con julio ayuda a entender por qué las exportaciones pueden hablarse de una recuperación, aunque moderada. En ese mes, los envíos al extranjero cayeron 9.69% anual y sumaron 261 mil 534 unidades. En agosto, el volumen aumentó a 300 mil 475 vehículos, una mejora mensual cercana a 14.9%. La producción también avanzó frente a julio, cuando se fabricaron 302 mil 673 unidades, pero su comparación anual continuó siendo negativa. ([eluniversal.com.mx](https://www.eluniversal.com.mx/cartera/produccion-automotriz-cae-un-143-exportaciones-suben-un-126-en-agosto/))
Esto sugiere una normalización de los flujos de salida después de un mes débil, más que un cambio definitivo de tendencia. Las automotrices pueden mover inventarios, ajustar calendarios de planta o concentrar embarques en determinados periodos sin que ello implique un aumento equivalente de la demanda final. Para medir una recuperación más sólida será necesario observar los datos de septiembre y el cierre del tercer trimestre.
El desempeño depende de pocas armadoras
El comportamiento de agosto fue heterogéneo. General Motors produjo 79 mil 230 vehículos, 18.1% más que un año antes, y exportó 74 mil 842 unidades, un incremento de 16.8%. Kia también mostró avances, con una producción de 28 mil 883 unidades, 10.2% más, y exportaciones por 21 mil 958 vehículos, 12.1% arriba. Stellantis elevó sus envíos 15%, hasta 36 mil 497 unidades, mientras Volkswagen exportó 29 mil 491, un aumento de 3.5% anual. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/rm_raiavl/rm_raiavl2026_09.pdf))
El avance de esas compañías compensó parcialmente los retrocesos de otros fabricantes. Ford redujo su producción 25.7% y sus exportaciones 41.3%; Nissan fabricó 26% menos y exportó 29% menos; Mazda disminuyó sus envíos 25.2%, y Mercedes Benz reportó una caída de 95.3% en exportaciones. Toyota también registró una baja de 2.5% en sus embarques al exterior.
La concentración del resultado tiene consecuencias para la lectura económica. Una mejora de General Motors, Kia o Stellantis puede elevar el total nacional, pero no necesariamente significa que todas las plantas estén operando con mayor utilización de capacidad. El RAIAVL muestra, de hecho, que la producción acumulada de Nissan cayó 25.1% y la de Mazda 15.9%, mientras Stellantis avanzó 20.8% y Volkswagen 17.3% en los primeros ocho meses. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/rm_raiavl/rm_raiavl2026_09.pdf))
La fabricación sigue por debajo del nivel de 2025
Entre enero y agosto, México produjo 19 mil 277 vehículos ligeros menos que en el mismo periodo del año anterior. Los camiones ligeros representaron 79.3% de la fabricación acumulada, con 2 millones 97 mil 224 unidades, frente a 547 mil 916 automóviles. Esta composición confirma el peso de las camionetas y otros vehículos utilitarios en la plataforma exportadora mexicana. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/rm_raiavl/rm_raiavl2026_09.pdf))
La caída acumulada no equivale a un desplome industrial, pero sí marca un freno en una actividad clave para la manufactura y el comercio exterior. El mercado interno ofrece una señal más favorable: las ventas de vehículos ligeros aumentaron 4.68% en los primeros ocho meses, hasta 1 millón 14 mil 715 unidades. Sin embargo, el crecimiento de las ventas nacionales no ha compensado completamente la menor producción ni la debilidad de algunos programas de exportación.
Estados Unidos concentra el riesgo externo
La recuperación exportadora mantiene una dependencia elevada de Norteamérica. Estados Unidos recibió 1 millón 716 mil 610 vehículos mexicanos entre enero y agosto, equivalentes a 76.3% del total. Canadá ocupó el segundo lugar, con 12.5%, mientras Alemania y Brasil representaron 2.6% y 1.7%, respectivamente. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/rm_raiavl/rm_raiavl2026_09.pdf))
Esta concentración ofrece ventajas logísticas y comerciales, pero también expone a las plantas mexicanas a cambios en la política industrial estadounidense, ajustes de inventarios de distribuidores y modificaciones en las reglas de acceso preferencial. La industria puede sostener volúmenes elevados mientras el mercado norteamericano mantenga demanda, pero cualquier cambio regulatorio o arancelario tendría efectos rápidos sobre las cadenas de suministro instaladas en México.
El T-MEC mantiene abierta la discusión sobre reglas de origen
Los resultados de agosto coinciden con la revisión conjunta del Tratado entre México, Estados Unidos y Canadá (T-MEC). En las conversaciones bilaterales de 2026, los gobiernos han incluido los automóviles, las reglas de origen, el acero, el aluminio y la seguridad económica entre los asuntos de negociación. La Oficina del Representante Comercial de Estados Unidos señaló que las discusiones buscan fortalecer las cadenas regionales y limitar la dependencia de insumos provenientes de terceros países. ([ustr.gov](https://ustr.gov/about/policy-offices/press-office/press-releases/2026/may/united-states-and-mexico-conclude-first-bilateral-round-related-joint-review-usmca?utm_source=openai))
Para México, el punto central es preservar el acceso preferencial de los vehículos fabricados en el país sin elevar de manera abrupta los costos de cumplimiento. Las armadoras deben demostrar contenido regional y atender requisitos específicos para que sus unidades reciban el trato previsto por el acuerdo. Una modificación de esas reglas podría favorecer nuevas inversiones en proveedores norteamericanos, pero también encarecer componentes, alterar decisiones de localización y presionar a las plantas con mayor exposición a insumos importados.
Por eso, el dato de agosto debe leerse con cautela. Las exportaciones mejoraron frente al bajo nivel de julio y el crecimiento anual fue positivo, pero el acumulado permanece prácticamente estancado, con una baja de 0.06%. Al mismo tiempo, la producción anual sigue debajo de 2025 y el resultado está repartido de forma desigual entre fabricantes. La industria automotriz mexicana conserva una plataforma exportadora relevante, aunque su desempeño inmediato depende de la demanda estadounidense, de la operación de unas cuantas armadoras y del desenlace de la revisión del T-MEC.
Fuentes consultadas
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros, agosto de 2026.
- La Razón, reporte sobre producción y exportaciones de vehículos.
- El Universal, cobertura de los datos del INEGI.
- Oficina del Representante Comercial de Estados Unidos, primera ronda bilateral de la revisión del T-MEC.