
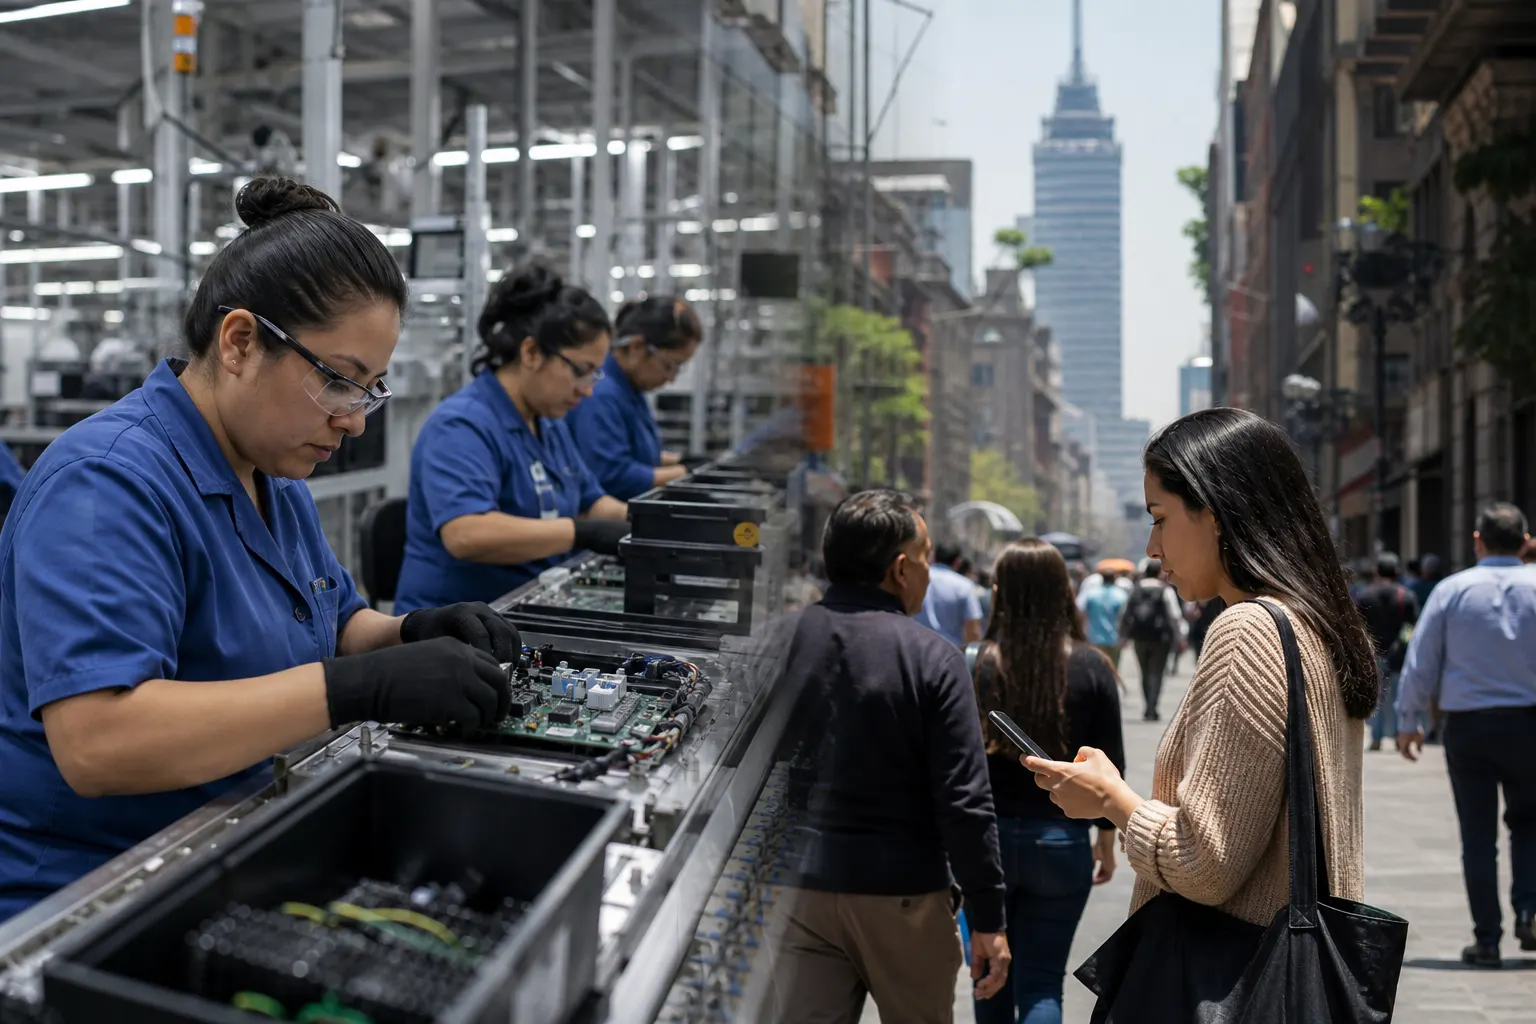
El Instituto Nacional de Estadística y Geografía (INEGI) publicó este jueves 17 de septiembre de 2026 una estimación preliminar del consumo privado correspondiente a agosto y los resultados de julio de la Encuesta Mensual de la Industria Manufacturera (EMIM), ambos en México. El Indicador Oportuno del Consumo Privado (IOCP) anticipó un crecimiento anual de 0.9% para agosto, mientras que la manufactura aumentó 0.9% mensual y 1.6% anual en julio; sin embargo, el personal ocupado del sector no cambió frente a junio y disminuyó 1.4% respecto de julio de 2025. ([inegi.org.mx](https://www.inegi.org.mx/?q=oferta+valor+2026&utm_source=openai))
La importancia de esta publicación no está únicamente en saber si la economía creció o se contrajo. Su valor está en observar la transmisión entre el gasto de los hogares y la respuesta de las empresas: si las familias mantienen sus compras, qué ramas manufactureras están produciendo más, si las plantas amplían sus turnos y si el avance llega a los ingresos laborales.
En breve
- El IOCP estimó un aumento anual de 1.6% para julio y de 0.9% para agosto de 2026. Para agosto, el avance mensual estimado fue de 0.1%.
- La producción manufacturera subió 0.9% mensual en julio y 1.6% anual, después de un crecimiento mensual de 0.2% en junio.
- El repunte industrial no tuvo un reflejo equivalente en el empleo: el personal ocupado se mantuvo estable en el mes y bajó 1.4% anual, mientras las remuneraciones medias reales aumentaron 1.4% mensual y 4% anual.
El consumo conserva crecimiento, pero con menor impulso
El IOCP es una herramienta de anticipación. INEGI explica que estima el Indicador Mensual del Consumo Privado mediante modelos econométricos y variables más oportunas. Por esa razón, sus cifras permiten conocer una señal temprana sobre el comportamiento de los hogares, pero no sustituyen al dato mensual definitivo. El organismo publica estimaciones puntuales y sus respectivos intervalos de confianza, todos en cifras desestacionalizadas. ([inegi.org.mx](https://www.inegi.org.mx/investigacion/iocp/?utm_source=openai))
La trayectoria descrita por la nueva lectura es de desaceleración: el crecimiento anual previsto pasa de 1.6% en julio a 0.9% en agosto. El dato no implica una caída del gasto familiar, pero sí apunta a una expansión más estrecha al cierre del verano. En términos mensuales, el avance estimado para agosto fue de 0.1%, una tasa compatible con un consumo prácticamente estable.
Este matiz es relevante para la política económica y para las empresas orientadas al mercado interno. Un consumo que todavía aumenta frente al año previo puede sostener ventas y servicios, pero un ritmo mensual reducido limita la capacidad de los negocios para elevar pedidos, inventarios y contratación. También aconseja evitar conclusiones basadas únicamente en la comparación anual, porque parte del resultado puede reflejar la base de comparación y no necesariamente una aceleración reciente.
La manufactura repunta, pero el avance es desigual
La EMIM ofrece una fotografía distinta y complementaria. En julio, el volumen físico de la producción manufacturera creció 0.9% respecto de junio y 1.6% frente al mismo mes del año anterior, con cifras desestacionalizadas. El resultado representa una mejora frente al aumento mensual de 0.2% registrado en junio y marca una recuperación después de dos variaciones anuales negativas, de acuerdo con la información difundida a partir del reporte del INEGI. ([radioestado32.blogspot.com](https://radioestado32.blogspot.com/2026/09/inegi-encuesta-mensual-de-la-industria.html?m=0&utm_source=openai))
La lectura por ramas muestra que no se trata de un repunte homogéneo. La fabricación de equipo de computación, comunicación, medición y otros componentes electrónicos registró uno de los mayores avances anuales, con un crecimiento de 13.5%. También destacó la fabricación de productos derivados del petróleo y del carbón, con un aumento anual de 14.4%. En contraste, la fabricación de equipo de transporte avanzó 0.7% anual, una mejora moderada para una actividad de gran peso en las cadenas exportadoras mexicanas. ([liderempresarial.com](https://www.liderempresarial.com/electronica-y-petroleo-lideran-el-crecimiento-de-la-manufactura-en-mexico/?utm_source=openai))
Esta composición importa porque la producción manufacturera agregada puede mejorar aunque varias ramas permanezcan débiles. La electrónica y los derivados del petróleo tienen dinámicas distintas a la industria alimentaria, la fabricación de maquinaria o el equipo de transporte. Algunas actividades responden con mayor rapidez a pedidos externos, precios internacionales o ajustes de inventarios; otras dependen más del consumo doméstico, de la inversión y de las condiciones de financiamiento.
Por ello, el aumento de 1.6% anual en la manufactura no debe interpretarse como una recuperación generalizada de toda la planta industrial. La señal más precisa es la de una expansión concentrada, con sectores vinculados a exportaciones, tecnología o procesamiento energético que compensan el comportamiento más débil de otras ramas.
Producción al alza, empleo todavía rezagado
El contraste más significativo aparece en el mercado laboral. Mientras la producción manufacturera aumentó 0.9% mensual, el personal ocupado total permaneció sin variación frente a junio. En la comparación anual, la plantilla cayó 1.4%. Dentro del sector transporte, el personal ocupado acumuló una disminución anual de 3.3% en julio, de acuerdo con la información reportada sobre la EMIM. ([elcronista-el-cronista-prod.web.arc-cdn.net](https://elcronista-el-cronista-prod.web.arc-cdn.net/mexico/finanzas-economia/menos-trabajadores-mayores-sueldos-el-doble-rasero-de-la-manufactura-mexicana/?utm_source=openai))
Al mismo tiempo, las remuneraciones medias reales pagadas subieron 1.4% mensual y 4% anual. Estos datos no son contradictorios: una empresa puede elevar su producción utilizando la misma plantilla, con más horas, mayor productividad, reorganización de turnos o una composición distinta de los puestos. También puede pagar más por trabajador sin ampliar el número total de empleados.
La combinación sugiere que el primer canal de ajuste de la manufactura no está siendo la contratación masiva. Para los trabajadores, el aumento de las remuneraciones medias reales representa una mejora en el ingreso promedio del personal ocupado; para las empresas, también puede reflejar presiones de costos, cambios en la mezcla de puestos o la permanencia de trabajadores con mayor calificación. Sin información adicional, la EMIM no permite concluir por sí sola cuál de esos factores explica la mayor parte del movimiento.
Qué permite afirmar y qué todavía no
La información publicada sí permite afirmar que el consumo privado mantuvo un crecimiento anual en agosto, aunque con menor ritmo que en julio, y que la manufactura mejoró su producción en julio. También permite identificar una brecha entre el desempeño productivo y el laboral: el volumen fabricado aumentó, pero la plantilla no se expandió.
Lo que todavía no permite es hablar de una recuperación consolidada de la economía mexicana. El IOCP de agosto es preliminar y puede revisarse cuando se publique el Indicador Mensual del Consumo Privado con información más completa. Además, los datos corresponden a meses distintos: agosto para consumo y julio para manufactura. La comparación es útil como señal de coyuntura, pero no equivale a medir una relación simultánea entre ambas variables.
Tampoco es suficiente para anticipar el resultado del Producto Interno Bruto trimestral. El PIB incorpora el conjunto de actividades económicas y se construye con metodologías y fuentes diferentes. Para evaluar si la mejora industrial se sostiene será necesario observar los siguientes meses, las exportaciones, la inversión, el empleo formal y la evolución de los pedidos manufactureros.
La lectura más prudente es, por tanto, la de una economía con demanda interna todavía positiva, pero menos dinámica, y una manufactura que encuentra apoyo en ramas específicas sin traducir aún ese avance en una recuperación amplia del empleo. El dato que seguirá siendo decisivo para las empresas y para la política pública será si el repunte de producción se convierte en más horas trabajadas, nuevas plazas y una expansión menos concentrada entre sectores.
Fuentes consultadas
- INEGI, publicación del IOCP y de la EMIM del 17 de septiembre de 2026.
- INEGI, metodología y alcance del Indicador Oportuno del Consumo Privado.
- INEGI, tabulados interactivos de la Encuesta Mensual de la Industria Manufacturera.
- La Jornada, cobertura de los resultados manufactureros de julio de 2026.
- Líder Empresarial, desglose por ramas manufactureras.