
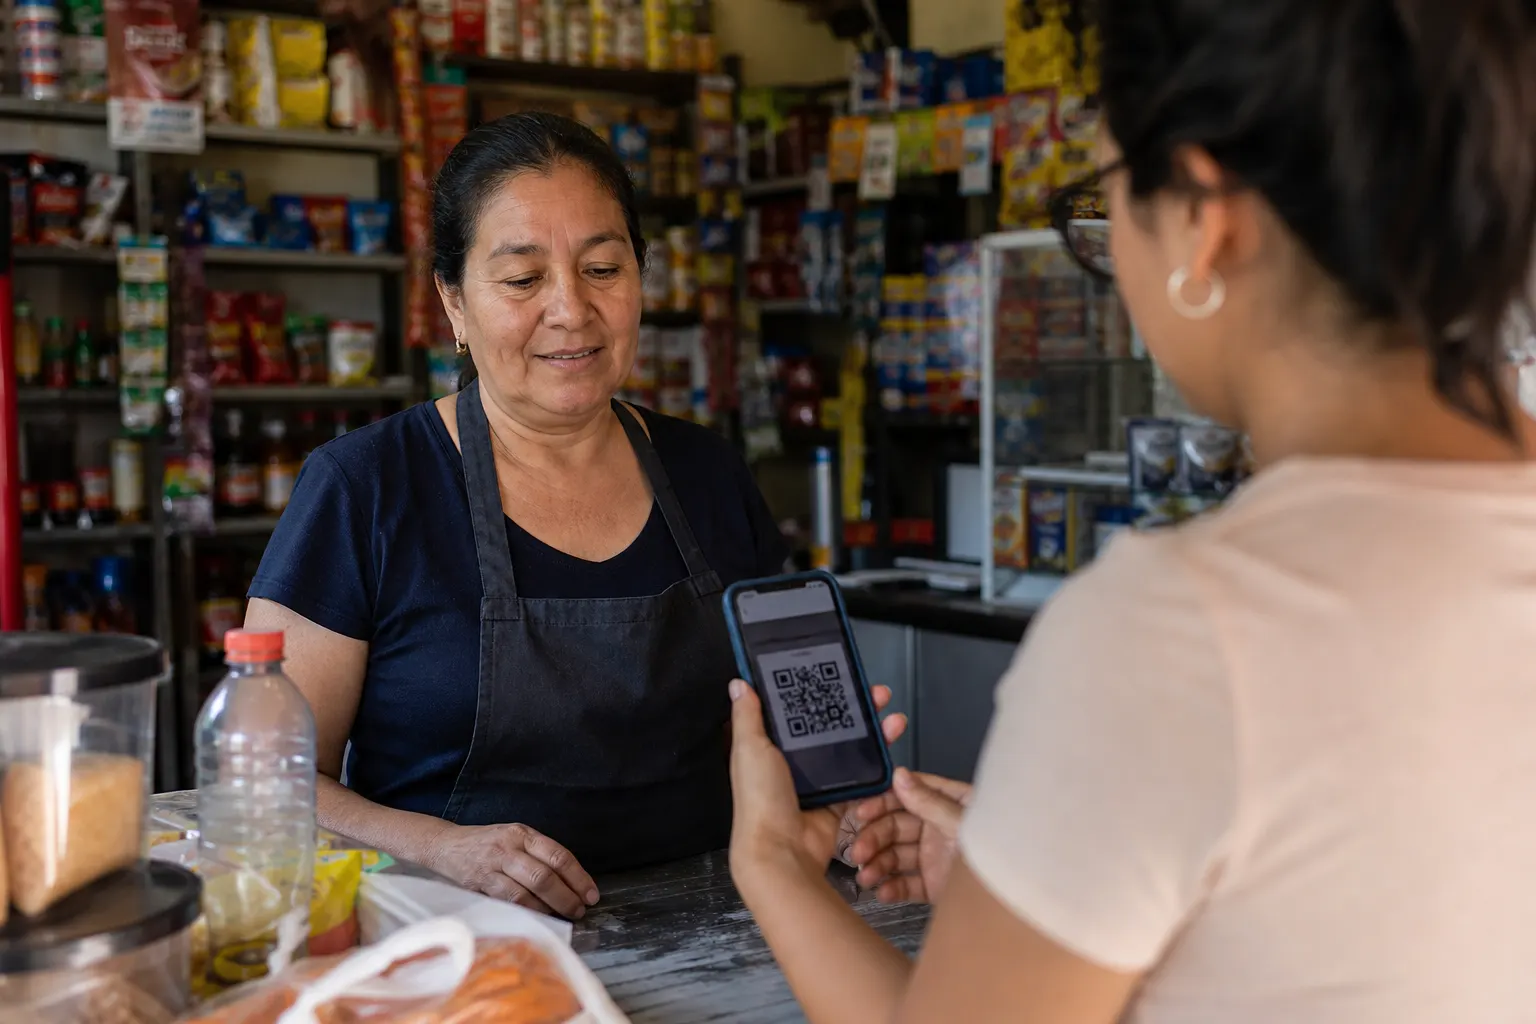
La Comisión Nacional Bancaria y de Valores (CNBV) informó el 25 de septiembre de 2026, durante el Foro Prosa 2026 en México, que trabaja con el Banco de México y la Agencia de Transformación Digital para facilitar que pequeños comercios abran cuentas y reciban pagos electrónicos. El anuncio retoma una figura que ya fue incorporada a la regulación: las cuentas de depósito de nivel 2 Bis, destinadas a personas físicas mexicanas residentes en el país, con requisitos simplificados, posibilidad de contratación remota y un límite mensual de hasta 15,000 UDIS.
La medida importa porque intenta resolver una barrera concreta para las misceláneas, cafeterías, papelerías y otros negocios pequeños: una cuenta de nivel 2 tradicional puede resultar insuficiente para su flujo mensual, aunque el comercio todavía no tenga una estructura empresarial formal. Al mismo tiempo, la reforma no convierte automáticamente a cualquier negocio en receptor de tarjetas o transferencias. La cuenta es la infraestructura bancaria; la aceptación de pagos depende del producto que cada institución financiera o proveedor ponga encima de ella.
En breve
- La cuenta Nivel 2 Bis permite abonos mensuales de hasta 15,000 UDIS; sólo hasta 3,000 UDIS pueden corresponder a efectivo.
- Para abrirla no se exige RFC ni e.firma, pero sí identificación oficial, comprobante de domicilio cuando sea necesario y mecanismos de verificación de identidad.
- La regla ya fue publicada, pero la disponibilidad, la apertura remota, las comisiones y los medios concretos para cobrar dependen de cada banco.
Qué cambió realmente
El Banco de México publicó el 17 de junio de 2026 la Circular 11/2026, con la que modificó la Circular 3/2012 e incorporó el nivel 2 Bis. El nuevo nivel permite que la suma de los abonos en un mes calendario llegue a 15,000 UDIS, de los cuales sólo 3,000 UDIS pueden provenir de depósitos en efectivo. El resto debe llegar por medios distintos al efectivo, una condición diseñada para estimular el uso de pagos digitales.
Con el valor de la UDI reportado por Banco de México para el 25 de septiembre de 2026, el límite total equivalía aproximadamente a 132,366 pesos y el componente máximo en efectivo a unos 26,473 pesos. Son cantidades orientativas: el cálculo aplicable a cada periodo depende del valor de la UDI que corresponda conforme a la regulación.
La diferencia frente a una cuenta de nivel 2 convencional es relevante. Estas últimas tienen, como regla general, un límite de 3,000 UDIS mensuales, aunque existen supuestos específicos para recibir recursos adicionales, como ciertos subsidios públicos. El nivel 2 Bis abre un margen mayor para comercios cuyos ingresos rebasan ese umbral, pero que todavía no necesitan o no pueden acceder a una cuenta empresarial de mayor complejidad.
Requisitos: menos documentos, no ausencia de controles
La reforma publicada por la Secretaría de Hacienda establece que las cuentas nivel 2 Bis pueden contratarse por personas físicas mexicanas con residencia en territorio nacional. En la integración del expediente se contempla una identificación oficial y un comprobante de domicilio cuando los datos no aparezcan en la identificación. En una contratación remota, el banco debe obtener versiones digitales de esos documentos y una manifestación de que la persona actúa por cuenta propia.
El RFC y el número de serie de la firma electrónica avanzada no son requisitos para este tipo de cuenta. Sin embargo, eso no significa que la cuenta sea anónima ni que desaparezcan las obligaciones de prevención de lavado de dinero. La institución debe verificar la identidad del cliente, cotejar los datos disponibles y, en la apertura remota, obtener una prueba de vida mediante los mecanismos tecnológicos previstos por la CNBV.
También hay una precisión importante para evitar falsas expectativas. La reforma de Hacienda dio a las instituciones un plazo de 18 meses para realizar adecuaciones tecnológicas, operativas y documentales. Durante ese periodo pueden abrir cuentas bajo un esquema transitorio de verificación; después deberán contar con los mecanismos completos o reclasificar las cuentas que no cumplan las condiciones. Por eso, que la figura exista en la norma no implica que todos los bancos la ofrezcan de inmediato.
Una cuenta no es una terminal
Para un pequeño comercio, el beneficio potencial consiste en contar con una cuenta capaz de recibir depósitos por encima del límite ordinario y utilizarla para transferencias, tarjeta de débito u otros servicios que la institución determine. Pero la cuenta, por sí sola, no incluye necesariamente una terminal punto de venta, un código QR, una integración con CoDi ni una aplicación para cobrar con tarjeta.
El comerciante deberá revisar qué ofrece cada proveedor. Para aceptar tarjetas normalmente se requiere contratar un servicio de adquirencia o una solución de agregador, con condiciones sobre comisión por transacción, renta o compra del dispositivo, tiempos de liquidación, contracargos y atención a aclaraciones. Para recibir transferencias, el costo puede ser menor, pero el negocio necesita comunicar correctamente su cuenta o una referencia de pago y conciliar las operaciones. CoDi puede reducir la necesidad de una terminal física, aunque su utilidad depende de que el cliente tenga una aplicación compatible y de que el banco ofrezca una experiencia sencilla.
La comparación con el efectivo tampoco debe reducirse a una sola comisión. El efectivo no cobra una tarifa explícita por cada venta, pero exige contar, resguardar y trasladar dinero, además de asumir riesgos de robo, errores de cambio y falta de comprobación. Los pagos digitales pueden mejorar la conciliación y dejar un historial transaccional; a cambio, introducen dependencia tecnológica, posibles cargos, fallas de conectividad y riesgos de fraude o contracargos.
El punto fiscal: bancarización no equivale a exención
La CNBV busca disminuir la percepción de que abrir una cuenta significa quedar automáticamente bajo una fiscalización adicional. Esa preocupación fue identificada por su presidente, Ángel Cabrera, como uno de los obstáculos para la adopción de pagos digitales.
Pero la ausencia del RFC como requisito de apertura no cambia las obligaciones fiscales que correspondan a la actividad del comerciante. Tampoco significa que los ingresos recibidos por medios electrónicos dejen de ser ingresos para efectos tributarios. La cuenta simplifica el acceso financiero; no sustituye el régimen fiscal, la emisión de comprobantes ni las declaraciones que resulten aplicables.
El argumento económico a favor de la medida es que un historial de cobros puede ayudar a las instituciones a conocer mejor el flujo del negocio. La CNBV ha señalado que la regulación permite considerar información de pagos al evaluar financiamiento. Eso puede abrir una ruta hacia crédito, ahorro o seguros, pero no constituye una aprobación automática: el banco seguirá evaluando capacidad de pago, comportamiento y riesgo.
Lo que deben revisar los pequeños comercios
- Si el banco ya ofrece cuentas Nivel 2 Bis y desde qué fecha.
- Cuál es el límite operativo real y cómo se distinguen los abonos en efectivo de los digitales.
- Si la apertura remota está disponible o requiere acudir a una sucursal.
- Qué documentos adicionales solicita la institución en la práctica.
- Cuánto cuesta aceptar tarjetas, transferencias, QR o CoDi y cuándo se liquidan los recursos.
- Qué medidas existen contra fraudes, contracargos, suplantación de identidad y errores de conciliación.
La regulación ofrece una puerta de entrada más amplia, pero la adopción dependerá de que los bancos conviertan la figura jurídica en productos comprensibles y de bajo costo. Para las tienditas, la pregunta ya no es sólo si pueden tener una cuenta con mayor límite, sino cuánto les costará cobrar digitalmente y qué controles tendrán que asumir. Esa diferencia determinará si el nivel 2 Bis se convierte en una herramienta cotidiana o permanece como una posibilidad disponible sólo en el papel.
Fuentes consultadas
- Banco de México, comunicado del 17 de junio de 2026 sobre la Circular 11/2026 y las cuentas Nivel 2 Bis.
- Diario Oficial de la Federación, resolución de la Secretaría de Hacienda publicada el 9 de julio de 2026.
- La Jornada, cobertura del Foro Prosa 2026 y declaraciones de la CNBV, 26 de septiembre de 2026.
- Expansión, cobertura del anuncio de la CNBV, 25 de septiembre de 2026.
- Banco de México, serie histórica del valor de las UDIS.