
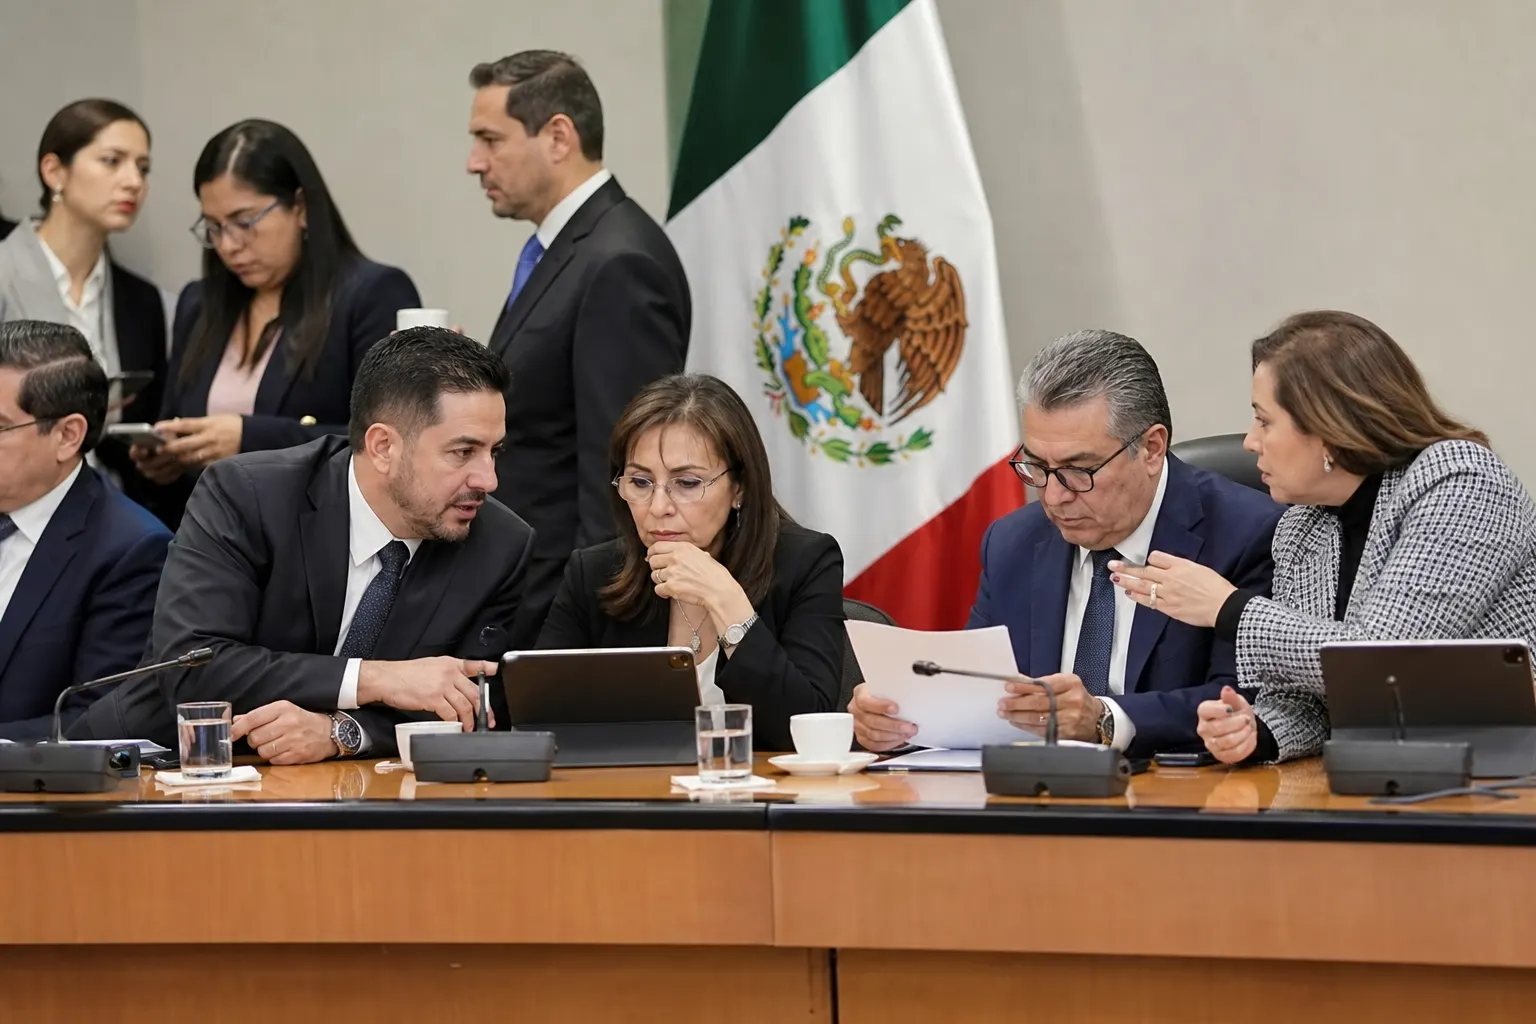
La Comisión de Hacienda y Crédito Público de la Cámara de Diputados continuó el 24 de septiembre de 2026, en el Palacio Legislativo de San Lázaro, el análisis de la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos, presentada por el Ejecutivo Federal como parte del paquete de propuestas asociado al Paquete Económico 2027. El proyecto busca ampliar la aceptación de pagos electrónicos, facilitar la contratación remota de servicios financieros y reducir barreras de inclusión, pero todavía se encuentra en proceso legislativo y no impone obligaciones generales vigentes.
La discusión importa porque plantea cambios que podrían alcanzar a autoridades, proveedores de bienes y servicios, instituciones financieras, comercios y usuarios. Sin embargo, la iniciativa aún debe avanzar en comisiones, ser dictaminada y, en su caso, aprobarse por ambas cámaras antes de convertirse en una norma aplicable. El Sistema de Información Legislativa registra que el proyecto fue presentado el 9 de septiembre de 2026 y permanece pendiente en comisiones de origen.
En breve
- La iniciativa busca que más gobiernos, empresas y proveedores habiliten medios de pago electrónicos y digitales.
- La contratación remota de servicios financieros podría apoyarse en la CURP Digital u otros mecanismos de identificación oficial.
- El proyecto no elimina por sí mismo el efectivo: contempla su uso ante contingencias y aún no define todos los sectores ni las reglas operativas.
Qué propone la Ley de Economía Digital
De acuerdo con la ficha legislativa del proyecto, la nueva ley tendría como objetivo promover la adopción e implementación de medios de pago electrónicos y digitales en todo el país. La propuesta parte de una brecha entre la infraestructura disponible y el uso efectivo que hacen las personas, empresas y autoridades de esas herramientas.
El texto plantea que las autoridades de los tres órdenes de gobierno realicen acciones para aceptar pagos digitales en trámites y servicios. Para los proveedores de bienes y servicios, la iniciativa contempla habilitar infraestructura para recibir estos medios, informar a los usuarios cuáles están disponibles y adoptar medidas para atender fallas o contingencias que impidan su recepción.
Esto no significa que cualquier negocio deba aceptar de inmediato todas las aplicaciones, tarjetas o plataformas existentes. La definición concreta dependería de las disposiciones posteriores y de los sectores que la Secretaría de Hacienda y Crédito Público identifique como estratégicos o relevantes. Esa es una de las áreas que los legisladores y representantes del sector privado han señalado como pendiente de precisión.
Contratación financiera a distancia y CURP Digital
Uno de los componentes con mayor impacto potencial para los usuarios es la contratación digital de servicios financieros. La iniciativa plantea que la CURP Digital sea aceptada como un mecanismo de confianza y que las personas puedan utilizarla, o bien otro documento oficial de identificación, ante las entidades correspondientes.
En términos prácticos, el objetivo sería reducir la necesidad de acudir físicamente a una sucursal para iniciar ciertos trámites, contratar productos o acceder a servicios financieros. Para las instituciones, esto podría facilitar procesos de incorporación y ampliar el alcance de sus canales remotos. Para los usuarios, la ventaja dependería de que existan conectividad, dispositivos, mecanismos de seguridad y procedimientos claros para corregir errores o atender fraudes.
La digitalización, por sí sola, no garantiza inclusión financiera. Si el acceso depende de una conexión estable, de un teléfono inteligente o de conocimientos que una parte de la población no tiene, una obligación tecnológica puede trasladar costos y riesgos a los usuarios. Por eso, durante el análisis del 23 y 24 de septiembre, legisladores plantearon que la transición sea gradual y que no se convierta el pago digital en la única alternativa para toda la población.
El efectivo seguiría disponible en ciertas circunstancias
La iniciativa no establece, en la información legislativa disponible, una prohibición general del efectivo. El proyecto prevé que cuando una contingencia imposibilite recibir medios de pago electrónicos y digitales, se permita pagar en efectivo o con cheque.
La precisión es relevante para pequeños comercios, trabajadores independientes, usuarios sin cuenta bancaria y personas que viven en zonas con conectividad irregular. También evita que una interrupción de internet, una falla en los sistemas de pago o un problema de infraestructura impida realizar una operación básica.
Durante la reunión de la Comisión de Hacienda del 24 de septiembre, representantes de entidades financieras especializadas advirtieron sobre los efectos que tendría restringir total o parcialmente el efectivo en sociedades financieras de objeto múltiple. Su argumento fue que una medida de ese tipo podría afectar a personas que no tienen acceso a la banca tradicional. La Asociación de Bancos de México, por su parte, pidió certidumbre jurídica y protección para los usuarios, mientras que Mercado Pago planteó plazos suficientes para realizar adecuaciones operativas y tecnológicas.
Quién definiría las reglas
El diseño propuesto distribuye responsabilidades entre varias autoridades. La Secretaría de Hacienda determinaría los sectores estratégicos y las actividades relevantes en los que se aplicaría el esquema. Las autoridades sectoriales establecerían las reglas operativas de acuerdo con las características de cada actividad.
El Banco de México y la Comisión Nacional Bancaria y de Valores tendrían funciones regulatorias dentro de sus respectivas competencias. El proyecto también busca fortalecer herramientas existentes, incluidos los sistemas de pagos administrados por el banco central, en lugar de crear un sistema completamente separado.
Este reparto explica por qué el alcance real de la reforma todavía no puede medirse únicamente con el nombre de la ley. Una vez aprobado el marco general, las disposiciones secundarias determinarían aspectos como los medios aceptados, los plazos de implementación, los estándares de seguridad, los procedimientos ante fallas y las obligaciones de información para empresas y autoridades.
Qué cambia para negocios y pymes
Para las pequeñas y medianas empresas, una mayor aceptación de pagos digitales podría ampliar las opciones para vender a distancia, cobrar servicios y documentar operaciones. También podría reducir la dependencia del efectivo y facilitar la conciliación de ingresos, siempre que las comisiones, los requisitos tecnológicos y los costos de cumplimiento sean proporcionales a su tamaño.
El proyecto, sin embargo, no determina por sí mismo cuánto pagarían los comercios por recibir tarjetas u otros medios digitales. Tampoco establece que todos los proveedores deban adoptar una misma plataforma. Esos elementos tendrían que definirse mediante la ley aprobada, las reglas de las autoridades competentes y, en su caso, otras disposiciones sobre sistemas de pago.
Para los negocios informales o de muy baja escala, la transición puede representar una oportunidad de acceso a servicios financieros, pero también un desafío. La incorporación de terminales, cuentas, aplicaciones, controles de identidad y medidas de ciberseguridad puede implicar costos y obligaciones que hoy no enfrentan. El Congreso tendrá que precisar si habrá apoyos, periodos de adaptación o criterios diferenciados por tamaño y actividad.
El siguiente tramo legislativo
El Sistema de Información Legislativa identifica como último estatus del proyecto su permanencia en comisiones de origen. La Comisión de Hacienda inició el análisis junto con otras propuestas del paquete para 2027 y celebró reuniones con funcionarios y representantes empresariales. El 23 de septiembre revisó los alcances de la iniciativa con servidores públicos y el 24 de septiembre escuchó a participantes del sector privado.
El paso siguiente será la elaboración y discusión de un dictamen. En esa etapa pueden modificarse definiciones, obligaciones, plazos y salvaguardas. Si la Cámara de Diputados aprueba un texto, este tendría que enviarse al Senado; posteriormente, una eventual promulgación y publicación oficial determinarían su entrada en vigor conforme a los artículos transitorios.
Por ahora, la Ley de Economía Digital México 2026 debe entenderse como una propuesta de política pública en discusión, no como una obligación inmediata para usuarios o empresas. El debate central no consiste solamente en digitalizar pagos, sino en decidir cómo se distribuyen los costos de esa transición, qué protección tendrán los consumidores y cómo se evitará que la modernización profundice la exclusión financiera.
Fuentes consultadas
- Canal del Congreso, “Comisión de Hacienda recibe a empresarios para analizar Ley de Economía Digital”, 24 de septiembre de 2026.
- Canal del Congreso, “Comisión de Hacienda analiza nueva Ley de Economía Digital”, 23 de septiembre de 2026.
- Sistema de Información Legislativa, ficha de la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos, publicada el 9 de septiembre de 2026.
- Sistema de Información Legislativa, historial del proceso legislativo de la iniciativa.
- Presidencia de México, versión estenográfica de la conferencia del 9 de septiembre de 2026.