
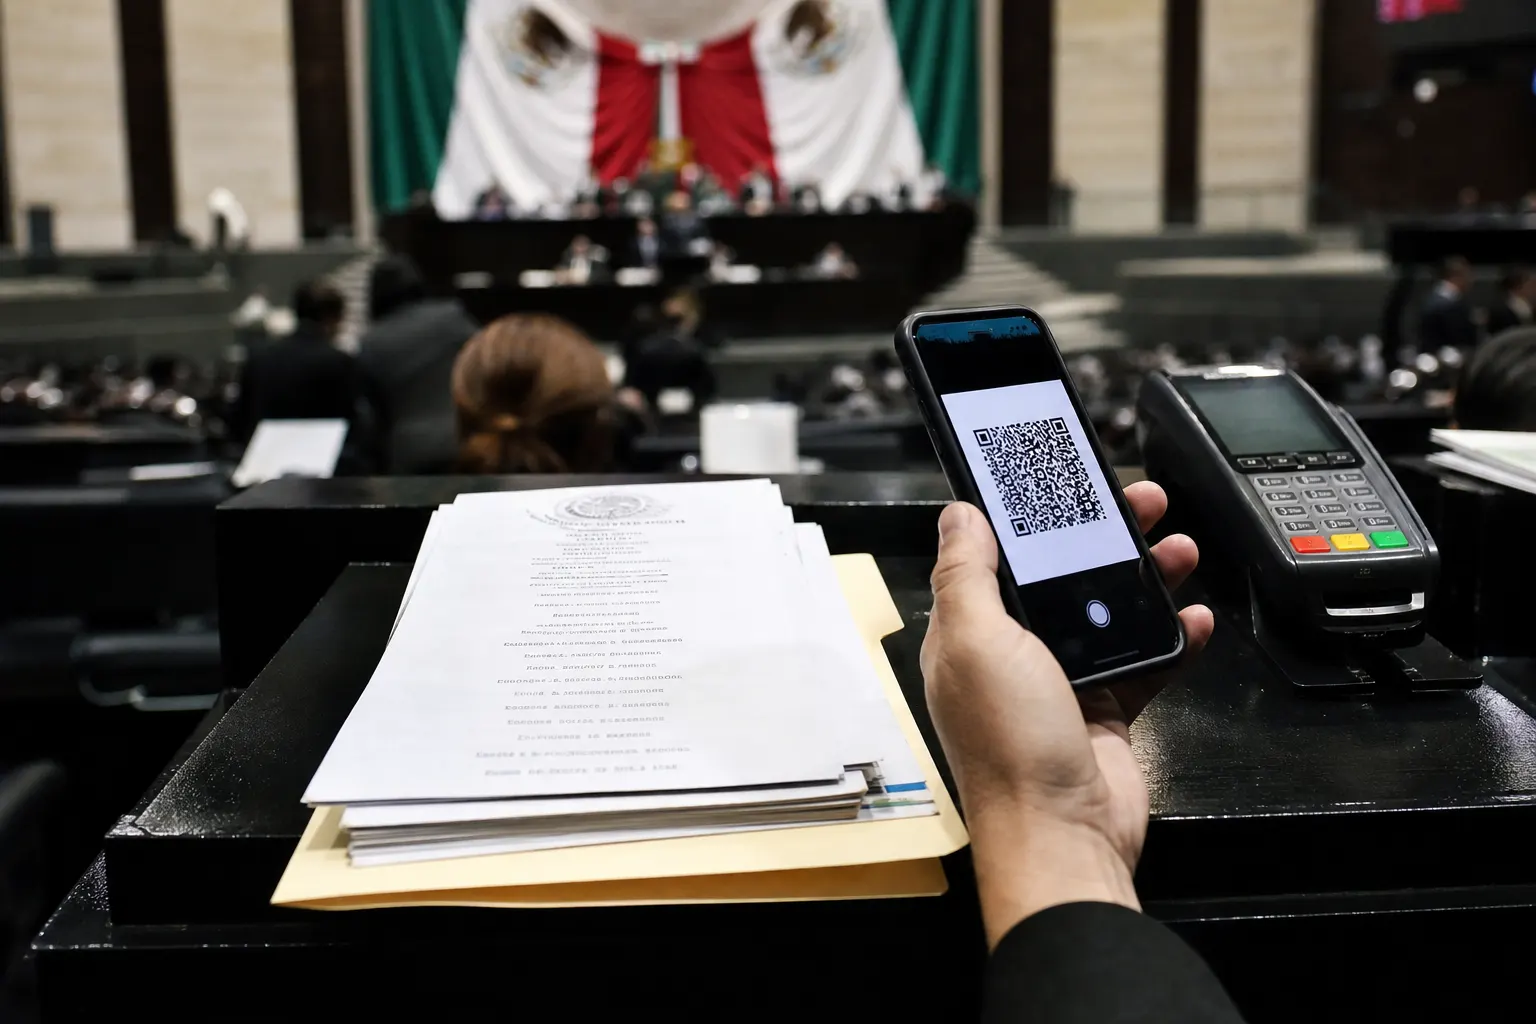
La Comisión de Hacienda y Crédito Público de la Cámara de Diputados aprobó el jueves 1 de octubre de 2026 el dictamen para expedir la Ley de Economía Digital para Pagos Digitales y Electrónicos, por lo que el proyecto fue enviado a la Mesa Directiva para su discusión y eventual votación en el Pleno de San Lázaro. La propuesta, presentada por el Ejecutivo federal como parte del Paquete Económico 2027, busca extender el uso de transferencias, tarjetas, códigos QR, tecnología NFC y otros medios digitales en operaciones privadas y trámites públicos, pero todavía no es una ley vigente.
En breve
- El dictamen fue aprobado en la Comisión de Hacienda y ahora corresponde al Pleno discutirlo y votarlo.
- El proyecto obligaría a autoridades y proveedores a habilitar infraestructura para aceptar pagos digitales en determinados bienes, servicios y trámites.
- El punto más sensible será definir cómo se protege a quienes no tienen cuenta bancaria, teléfono inteligente o conectividad, así como quién absorberá comisiones y riesgos de seguridad.
Qué cambia si el Pleno aprueba la propuesta
El proyecto plantea una ley transversal para promover la adopción de medios de pago electrónicos y digitales. Su alcance no se limita a las instituciones financieras: también involucra a los tres órdenes de gobierno, proveedores de bienes y servicios y entidades que participen en la contratación digital de productos financieros.
De acuerdo con el expediente legislativo, las autoridades federales, estatales y municipales tendrían que realizar acciones para aceptar pagos digitales en trámites y servicios. Eso podría traducirse en más opciones electrónicas para derechos, licencias, permisos, multas, servicios públicos y otros cobros gubernamentales, siempre que existan los sistemas y la infraestructura necesarios.
El dictamen también contempla que los proveedores habiliten mecanismos de recepción, informen a los usuarios qué medios aceptan y adopten medidas para atender contingencias. Entre las herramientas consideradas están las transferencias bancarias, las tarjetas, los códigos QR, la comunicación de campo cercano o NFC y otros medios reconocidos por las autoridades financieras.
La iniciativa incorpora además a la CURP Digital y al Expediente Digital Ciudadano como instrumentos que podrían utilizarse para facilitar la identificación y la contratación remota de servicios financieros, con autorización de las personas usuarias. En términos prácticos, esto busca reducir la dependencia de documentos físicos y permitir procesos como la apertura o contratación de productos financieros a distancia.
El efectivo no desaparece automáticamente
Uno de los principales puntos de confusión es la idea de que la aprobación del dictamen eliminaría de inmediato los billetes y monedas. No es así. La propuesta busca reducir gradualmente el uso del efectivo, pero no establece por sí misma que todas las operaciones deban realizarse de manera digital desde el momento de su entrada en vigor.
El proyecto sí contempla que la Secretaría de Hacienda determine sectores y actividades relevantes en los que los medios digitales puedan convertirse en la única forma de pago. La discusión del Pleno deberá precisar el alcance de esa facultad, los criterios para ejercerla y los mecanismos de transición.
La iniciativa también prevé que, cuando una contingencia impida recibir pagos electrónicos, pueda utilizarse efectivo o cheque. Esa excepción resulta relevante para estaciones de servicio, casetas, oficinas públicas y otros puntos donde una falla de internet, electricidad, terminales o sistemas bancarios podría impedir una operación básica.
La diferencia entre promover pagos digitales y hacerlos obligatorios será uno de los asuntos centrales del debate. Para una empresa con buena conectividad, terminales y personal capacitado, la transición puede ser relativamente sencilla. Para un pequeño comercio, una gasolinera rural o una oficina municipal con infraestructura limitada, el cambio puede implicar gastos, dependencia tecnológica y mayores riesgos operativos.
La brecha digital también es una brecha financiera
Durante las reuniones de análisis en la Comisión de Hacienda, legisladores y funcionarios reconocieron que la expansión de los pagos digitales no puede medirse únicamente por la existencia de SPEI, CoDi, aplicaciones bancarias o terminales. El problema es que la infraestructura disponible no se utiliza de manera uniforme en todo el país.
Las dudas planteadas en la discusión apuntan a tres barreras concretas: personas sin cuenta bancaria, usuarios sin teléfono inteligente y comunidades con conectividad insuficiente. La cobertura de internet y la calidad del servicio varían entre entidades, mientras que la disponibilidad de sucursales, corresponsales, cajeros y terminales también es desigual.
Esto significa que una obligación digital puede tener efectos distintos según el territorio. En una zona urbana, pagar una caseta o un trámite mediante una aplicación puede ser una operación cotidiana. En una comunidad sin señal estable, la misma medida puede convertirse en una barrera para acceder a un servicio, trasladar recursos o cumplir una obligación administrativa.
El riesgo no se limita a los usuarios. Los negocios pequeños podrían enfrentar costos por terminales, conectividad, mantenimiento, conciliación de pagos y comisiones. Si esos costos se trasladan a los precios, la digitalización podría encarecer operaciones que hoy se realizan con efectivo, incluso cuando el objetivo oficial sea ampliar la inclusión financiera.
Comisiones, datos y responsabilidad institucional
La discusión legislativa también puso sobre la mesa las comisiones que cobran bancos y plataformas por procesar pagos. El dictamen promueve una mayor aceptación de medios digitales, pero el debate público ha cuestionado si incluye límites suficientes para evitar que los costos recaigan en comercios y consumidores.
Este punto tiene una dimensión de poder económico. Si el uso digital se vuelve indispensable en sectores estratégicos, las entidades que controlan las redes de pago, las terminales y las plataformas pueden adquirir mayor capacidad para fijar condiciones comerciales. La ley necesitaría establecer reglas de transparencia, competencia y atención a reclamaciones, especialmente para pequeños proveedores.
La otra dimensión es la información. Cada transferencia o pago digital deja registros que pueden mejorar la trazabilidad financiera, facilitar la comprobación de ingresos y apoyar la prevención de operaciones ilícitas. Sin embargo, también aumenta la cantidad de datos personales y financieros concentrados en bancos, plataformas y autoridades.
Por eso, el Pleno debería revisar con precisión las reglas para consentimiento, minimización de datos, seguridad, corrección de errores, robo de identidad y filtraciones. La CURP Digital y los expedientes electrónicos pueden simplificar trámites, pero una falla de autenticación o una suplantación podría afectar simultáneamente la identidad y el acceso a servicios financieros de una persona.
Qué debería aclararse antes de votar
- Cuándo un pago digital será obligatorio: deben definirse sectores, montos, plazos y criterios verificables para evitar decisiones discrecionales.
- Cómo operará la excepción por contingencia: la norma tendría que precisar quién declara la falla, cuánto dura la excepción y cómo se acredita que un pago digital era imposible.
- Quién pagará la infraestructura: gobierno, bancos, plataformas y comercios requieren reglas claras sobre terminales, conectividad, mantenimiento y comisiones.
- Qué alternativas tendrán las personas excluidas: debe existir una ruta para usuarios sin cuenta, sin celular inteligente o sin acceso constante a internet.
- Cómo se protegerán los datos: la identificación digital necesita controles de seguridad, responsabilidad por incidentes y mecanismos ágiles de reclamación.
Una reforma que todavía depende del Pleno
La aprobación en comisión representa un avance legislativo, no la conclusión del proceso. El dictamen debe ser discutido y votado por el Pleno de la Cámara de Diputados y, si obtiene respaldo, continuar con las etapas constitucionales correspondientes.
Para empresas y usuarios, la señal más importante es que el gobierno federal busca convertir la digitalización de pagos en una política pública transversal, no sólo en una tendencia del sistema financiero. La oportunidad está en ampliar el acceso, reducir costos de transacción y facilitar trámites. El riesgo es que la obligación avance más rápido que la conectividad, la educación financiera y las garantías de protección.
La discusión sobre la Ley de Economía Digital México, por tanto, no debería reducirse a efectivo contra pagos electrónicos. El punto decisivo será determinar bajo qué condiciones se digitaliza la economía, quién controla la infraestructura, quién absorbe los costos y qué ocurre cuando la tecnología falla.
Fuentes consultadas
- Sistema de Información Legislativa, expediente de la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos.
- Canal del Congreso, análisis de la propuesta en la Comisión de Hacienda, 23 de septiembre de 2026.
- N+, aprobación del dictamen en comisión y envío a la Mesa Directiva, 1 de octubre de 2026.
- Expansión, votación y alcances económicos de la propuesta, 1 de octubre de 2026.
- La Jornada, cuestionamientos sobre comisiones y brecha de conectividad, 2 de octubre de 2026.