
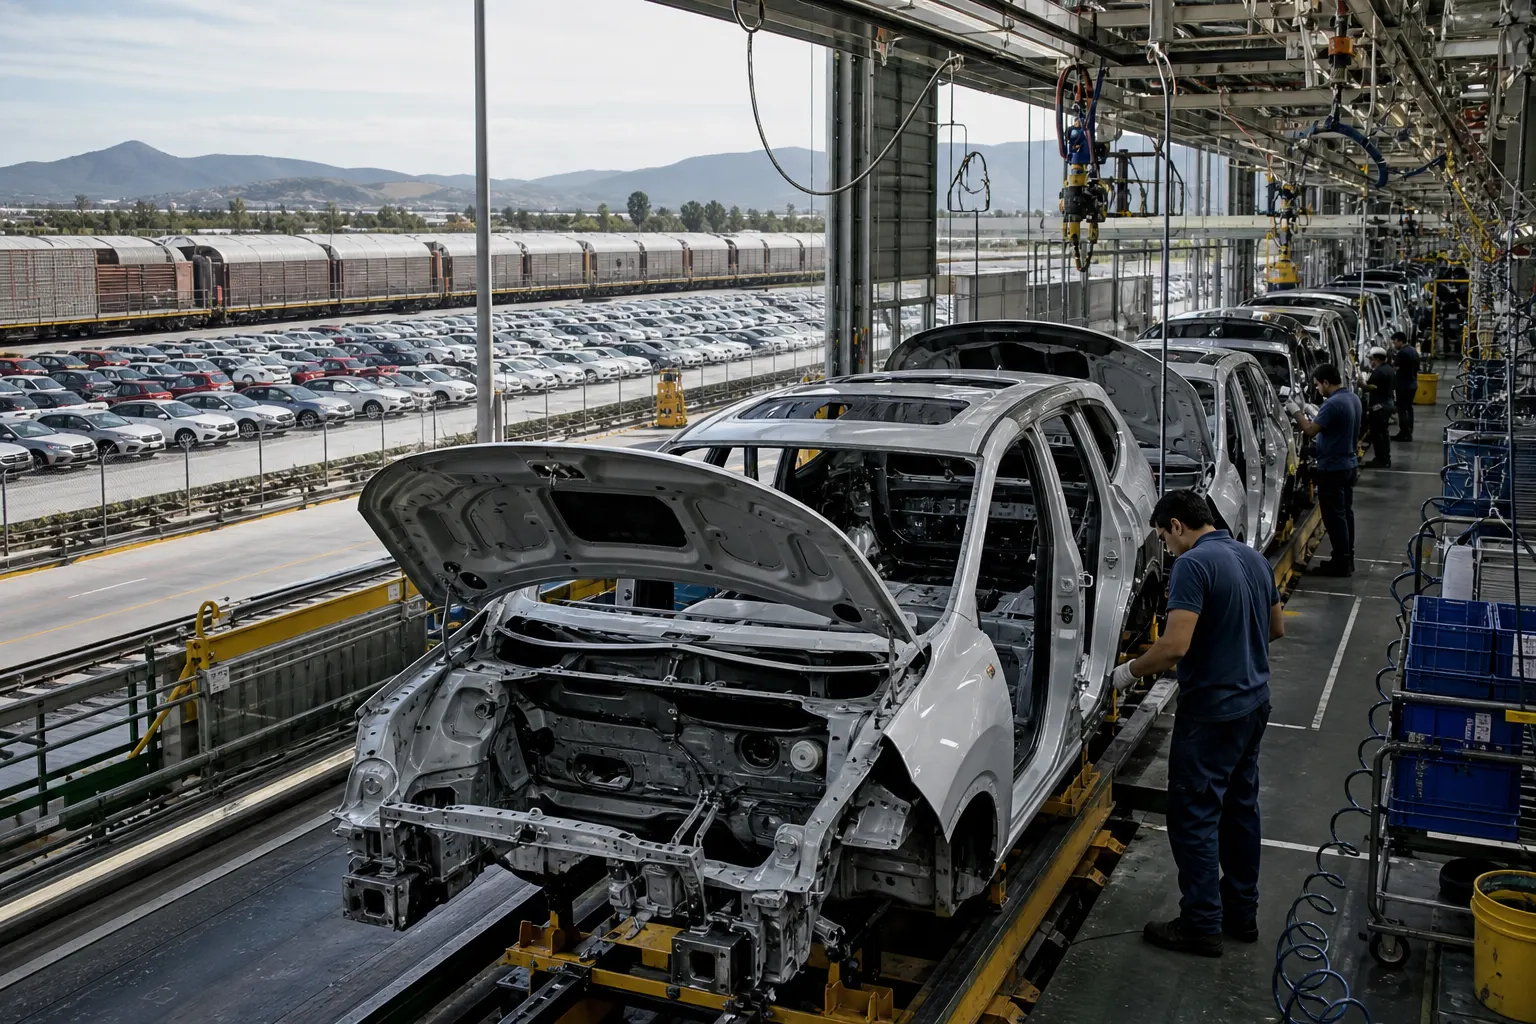
La industria automotriz de México redujo su ritmo en septiembre de 2026: las plantas instaladas en el país produjeron 301,803 vehículos ligeros y enviaron al exterior 277,369 unidades, mientras las ventas al público en el mercado interno aumentaron alrededor de 8% anual. El dato fue publicado por el Instituto Nacional de Estadística y Geografía (INEGI) el 7 de octubre de 2026, con información del Registro Administrativo de la Industria Automotriz de Vehículos Ligeros (RAIAVL). ([inegi.org.mx](https://www.inegi.org.mx/app/saladeprensa/noticia/11262?utm_source=openai))
La diferencia entre los tres indicadores es relevante para leer el estado real del sector. El mercado mexicano conserva capacidad de absorción, pero ese avance no se traduce automáticamente en más producción nacional: el registro de ventas incluye tanto vehículos fabricados en México como unidades importadas. Por ello, el crecimiento de las distribuidoras no basta para concluir que las armadoras locales enfrentan una demanda interna más robusta.
En breve
- La producción de vehículos ligeros fue de 301,803 unidades en septiembre, frente a 355,589 en el mismo mes de 2025.
- Las exportaciones sumaron 277,369 unidades, contra 314,656 un año antes.
- Las ventas internas rondaron 129,300 vehículos y crecieron entre 7.9% y 8.0% anual, según el corte estadístico consultado.
Septiembre marcó una contracción más pronunciada
El volumen producido en septiembre implicó una disminución anual cercana a 15.1%, mientras que las exportaciones retrocedieron aproximadamente 11.9%. La comparación se realiza contra un septiembre de 2025 en el que se fabricaron 355,589 vehículos y se exportaron 314,656. En términos mensuales, el descenso también fue visible: en agosto de 2026 se habían producido 344,940 unidades y exportado 300,475 vehículos, de acuerdo con las series tabuladas del INEGI. ([inegi.org.mx](https://www.inegi.org.mx/app/tabulados/default.html?nc=100100090_a&utm_source=openai))
El resultado no borra todo el desempeño del año, pero sí cambia la lectura del tercer trimestre. Entre enero y septiembre de 2026 se acumularon 2,946,943 vehículos producidos, una disminución de 2.4% frente al mismo periodo de 2025. El retroceso acumulado es menor que el observado exclusivamente en septiembre, lo que sugiere que el último dato mensual fue particularmente débil, aunque todavía no permite establecer si se trata de un ajuste temporal o de una tendencia más persistente.
Además, el INEGI advierte que las cifras de producción y exportación del mes publicado son preliminares y pueden revisarse posteriormente. Esa precisión es importante porque una caída mensual puede modificarse con actualizaciones de las empresas participantes, aunque no altera la necesidad de examinar qué ocurrió en las plantas durante septiembre. ([inegi.org.mx](https://www.inegi.org.mx/app/saladeprensa/calendario/noticia/9567?utm_source=openai))
Ventas internas al alza, pero con una composición distinta
Las ventas nacionales muestran una trayectoria diferente. El avance de septiembre llevó las colocaciones de vehículos ligeros nuevos a aproximadamente 129,300 unidades. La Asociación Mexicana de Distribuidores de Automotores reportó un incremento anual de 8.0% con base en el dato publicado inicialmente por el INEGI; en otro corte del sector se manejó una variación de 7.9%, diferencia atribuible al momento de actualización y redondeo de la estadística. ([amda.mx](https://www.amda.mx/movimientos-de-8-y-5-en-la-venta-de-vehiculos-nuevos-en-septiembre-y-su-acumulado-2026-respectivamente/?utm_source=openai))
El crecimiento estuvo acompañado por aumentos en varios segmentos. La AMDA señaló avances anuales en compactos, camiones ligeros, subcompactos, vehículos de usos múltiples y automóviles de lujo, mientras los deportivos fueron la excepción. También destacó que el financiamiento conserva un peso importante en la comercialización de vehículos nuevos, un factor que ayuda a sostener la demanda aun cuando el entorno económico no es homogéneo.
Sin embargo, el crecimiento de las ventas internas no debe confundirse con una mayor colocación de vehículos producidos en México. El RAIAVL contabiliza la venta al público de unidades nacionales e importadas. La disponibilidad de modelos fabricados en Asia, Norteamérica y otras regiones puede elevar las ventas de las distribuidoras sin incrementar en la misma proporción los turnos de las plantas mexicanas. ([inegi.org.mx](https://www.inegi.org.mx/datosprimarios/iavl/?facet=app&mode=light&utm_source=openai))
Qué puede explicar el retroceso productivo
Con la información disponible no es posible atribuir la caída de septiembre a una sola causa. El comunicado del INEGI presenta el resultado estadístico, pero no identifica si el descenso obedeció principalmente a paros programados, ajustes de inventarios, cambios en la producción de determinados modelos, restricciones de suministro o una menor demanda de los mercados de exportación.
Una primera hipótesis es la operación industrial. Las armadoras pueden modificar turnos, adelantar mantenimientos o ajustar inventarios sin que ello implique una pérdida permanente de capacidad. En ese caso, un mes débil podría compensarse parcialmente en los siguientes periodos. Para confirmarlo sería necesario revisar los comunicados de cada fabricante, los calendarios de producción y la evolución de las cifras revisadas.
Otra posibilidad se relaciona con la mezcla de modelos. La producción mexicana está concentrada en camiones ligeros: en el reporte del INEGI correspondiente a enero de 2026, estos vehículos representaron 78.5% de la producción nacional. Si una planta detiene o cambia temporalmente la fabricación de una SUV, una camioneta o un modelo de alto volumen, el impacto agregado puede ser considerable, incluso si otras líneas continúan operando. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/rm_raiavl/rm_raiavl2026_02.pdf?utm_source=openai))
También debe observarse la demanda externa. Estados Unidos es el principal destino de los vehículos ligeros exportados desde México y concentró 73.2% de los envíos en enero de 2026; en el acumulado de los primeros meses del año su participación llegó a 75.7%. Esa concentración vuelve sensible a la producción mexicana frente a cambios en inventarios de distribuidores estadounidenses, promociones, ciclos de renovación de modelos y decisiones de las propias compañías sobre dónde fabricar cada unidad. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/rm_raiavl/rm_raiavl2026_02.pdf?utm_source=openai))
La cercanía con Estados Unidos es una ventaja logística y comercial, pero también amplifica la exposición a un solo mercado. Una disminución en pedidos de exportación puede reflejarse primero en los patios de las plantas mexicanas, aun cuando las ventas en México continúen aumentando. Por eso, el dato de septiembre no debe leerse únicamente como un problema de consumo: es también una señal sobre la sincronización entre producción, inventarios y demanda internacional.
Impacto desigual entre estados y proveedores
El efecto de una menor producción no se distribuye de manera uniforme. Las entidades con plantas ensambladoras y redes densas de proveedores pueden resentir ajustes en horas trabajadas, transporte, servicios industriales y compras de componentes. Guanajuato, Coahuila, Puebla, San Luis Potosí, Aguascalientes, Nuevo León, Estado de México y Baja California forman parte del mapa manufacturero automotriz del país, aunque la exposición específica depende de las marcas, modelos y proveedores instalados en cada territorio.
Para los proveedores de primer y segundo nivel, una caída temporal puede presionar los flujos de efectivo si disminuyen los pedidos mientras permanecen costos fijos de operación. Las empresas con mayor diversificación de clientes y productos suelen contar con más margen para absorber la volatilidad; en cambio, aquellas concentradas en un solo modelo o armadora pueden enfrentar ajustes más severos. El dato nacional no permite medir todavía ese impacto empresarial, pero sí muestra por qué la lectura sectorial debe ir más allá del número de vehículos terminados.
La transición tecnológica añade otra capa de complejidad. Los cambios hacia vehículos híbridos, eléctricos y nuevas plataformas pueden alterar la demanda de componentes, los calendarios de lanzamiento y la distribución de inversiones entre plantas. Una reducción mensual de producción puede coincidir con una reconfiguración industrial, aunque sería incorrecto afirmar que septiembre refleja por sí mismo una transición tecnológica específica sin evidencia desagregada por modelo y fabricante.
La señal que deben vigilar empresas y gobierno
El próximo dato clave será comprobar si octubre y noviembre recuperan parte del volumen perdido o si la debilidad se extiende. También será necesario seguir tres variables: la producción por marca y modelo, la proporción de exportaciones dirigidas a Estados Unidos y el comportamiento de las ventas internas separando vehículos nacionales de importados.
Para la política industrial, el contraste de septiembre plantea una tarea concreta: fortalecer el contenido nacional y la diversificación de mercados sin perder la ventaja exportadora. El crecimiento de las ventas mexicanas ofrece una base para ampliar la demanda, pero no sustituye por sí solo los pedidos externos. La resiliencia del sector dependerá de que las plantas y sus proveedores puedan responder a cambios en inventarios, tecnologías y destinos de exportación.
La conclusión más prudente es que la industria automotriz México septiembre 2026 atravesó un mes de ajuste productivo y exportador, no necesariamente un quiebre estructural. La caída es suficientemente amplia para justificar atención, pero todavía faltan datos operativos de las empresas y series revisadas para determinar si fue un episodio transitorio, una corrección de inventarios o el inicio de una desaceleración más prolongada.
Fuentes consultadas
- INEGI, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros, septiembre de 2026.
- INEGI, tabulados de venta, producción y exportación de vehículos ligeros.
- AMDA, ventas de vehículos nuevos en septiembre de 2026.
- INEGI, metodología y alcance del RAIAVL.