
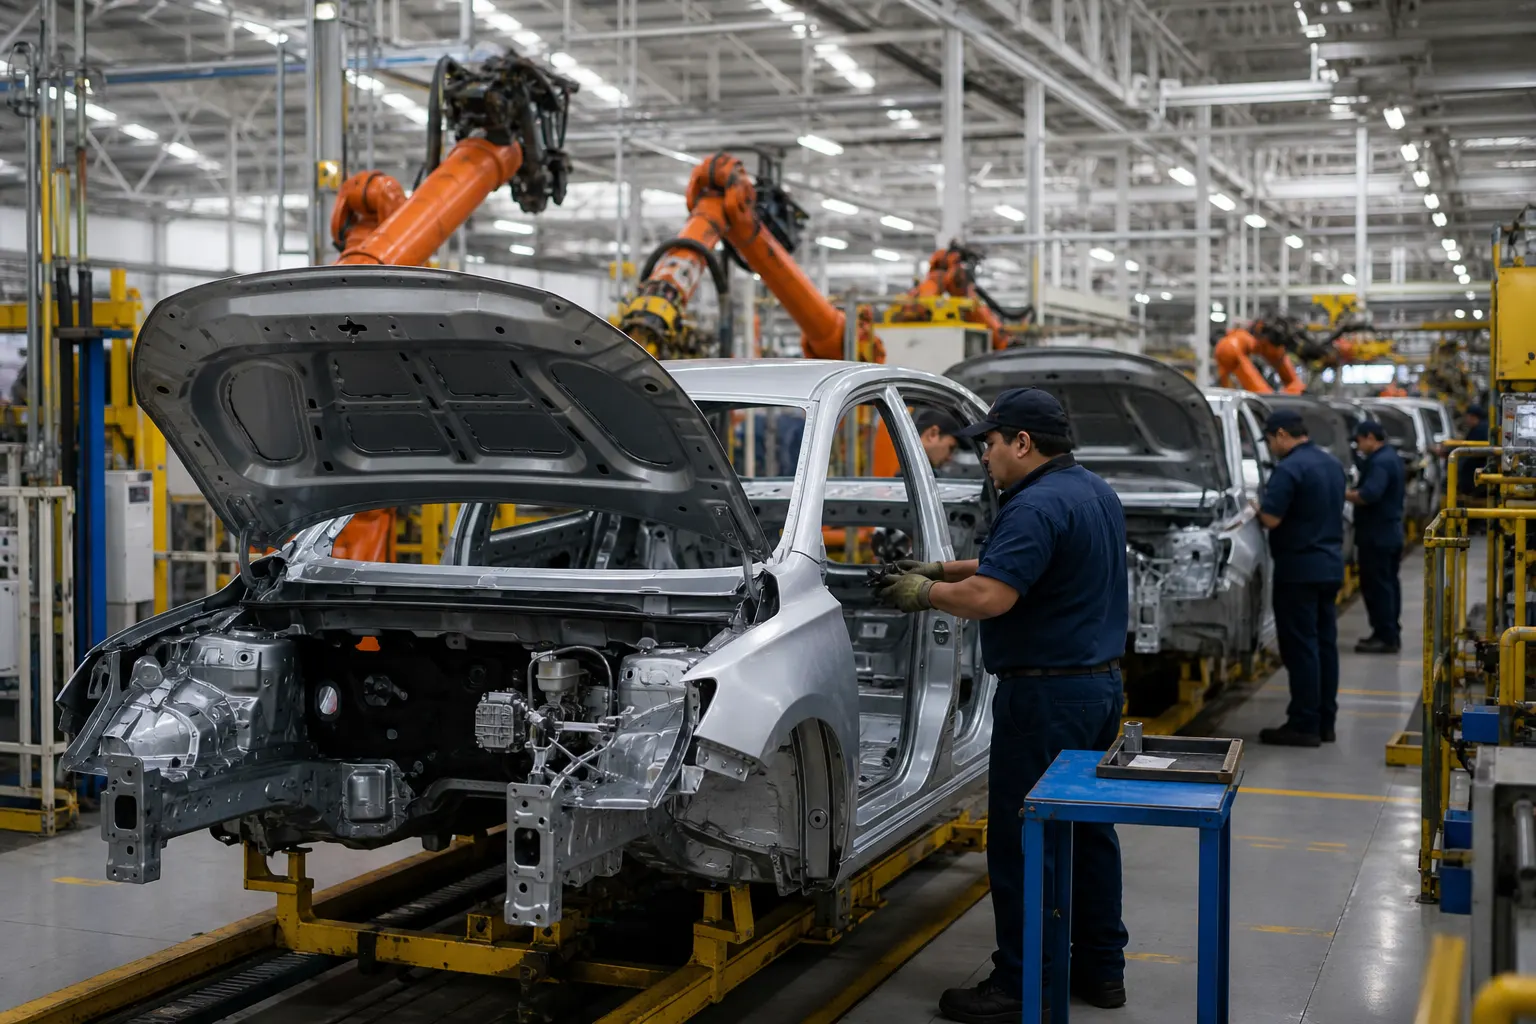
La industria automotriz mexicana produjo 344,940 vehículos ligeros y exportó 300,475 unidades en agosto de 2026, informó el Instituto Nacional de Estadística y Geografía (Inegi) el 7 de septiembre. La fabricación disminuyó 1.43% frente a agosto de 2025, mientras que las exportaciones aumentaron 1.26% y las ventas internas avanzaron 2.23%, a 129,362 vehículos. El resultado corresponde a las plantas y empresas que reportan al Registro Administrativo de la Industria Automotriz de Vehículos Ligeros (RAIAVL), con información nacional y cifras preliminares para producción y exportación.
La lectura central de la industria automotriz mexicana agosto 2026 no está en un solo indicador. El mercado conserva dinamismo, pero la manufactura atraviesa una fase de ajuste en la que algunas líneas pierden volumen, otras compensan parcialmente y la mezcla de vehículos se desplaza hacia camiones ligeros, SUV y modelos electrificados. Por eso, el crecimiento de las ventas no puede interpretarse automáticamente como una recuperación industrial.
En breve
- La producción de vehículos ligeros cayó 1.43% en agosto y acumula una baja de 0.72% entre enero y agosto, con 2.645 millones de unidades.
- Las exportaciones subieron 1.26% en el mes, aunque permanecen prácticamente estancadas en el acumulado anual; Estados Unidos recibió 76.3% de los envíos.
- Las ventas de vehículos híbridos, híbridos conectables y eléctricos crecieron 43.6% en agosto y representaron 13.2% de las ventas del mercado.
Una caída productiva concentrada en algunas armadoras
El descenso de agosto no se distribuyó de manera uniforme entre las empresas. De acuerdo con el desglose del Inegi, Nissan fabricó 48,615 unidades, 26% menos que un año antes; Ford produjo 27,770, una reducción de 25.7%; y Mercedes-Benz pasó de 5,025 a apenas 50 vehículos, una caída de 99%.
En sentido contrario, General Motors elevó su producción 18.1%, a 79,230 unidades, mientras BMW Group aumentó 359%, a 9,391 vehículos. También registraron avances Honda, Kia, Volkswagen y Audi. Estas variaciones muestran que el retroceso nacional fue resultado de ajustes específicos y no de una interrupción generalizada de todas las plantas.
El caso de Nissan refleja el costo estadístico y operativo de la reestructuración de su red industrial. La compañía trasladó producción desde el complejo CIVAC, en Morelos, hacia Aguascalientes, al tiempo que incorporó nuevas líneas para modelos como la NP300 y Frontier. La reorganización puede mejorar la utilización de activos en el mediano plazo, pero durante la transición reduce el volumen reportado y modifica la demanda para proveedores, transportistas y empresas de servicios instaladas alrededor de las plantas.
Mercedes-Benz también dejó de aportar prácticamente producción al registro después del cierre del complejo COMPAS, en Aguascalientes, donde se fabricaban modelos de Infiniti y Mercedes-Benz. En Ford, la contracción ocurre en un contexto de ajustes de líneas y de presión sobre los vehículos destinados a Norteamérica. El desglose del RAIAVL no identifica cada planta, por lo que la atribución debe hacerse a nivel de empresa y complementarse con la información pública sobre los complejos industriales.
El segmento de camiones ligeros domina el mapa productivo
Entre enero y agosto, los camiones ligeros representaron 79.3% de la producción mexicana, con 2.097 millones de unidades, frente a 547,916 automóviles. Esta composición es relevante porque las camionetas, SUV y pickups tienen un peso elevado en las exportaciones hacia Estados Unidos y Canadá, pero también están más expuestas a cambios en aranceles, reglas de origen, inventarios de distribuidores y decisiones de asignación global.
La dependencia de este segmento ofrece ventajas y riesgos. Por un lado, México mantiene capacidades industriales, mano de obra especializada y proveedores integrados a cadenas norteamericanas que demandan vehículos de mayor tamaño. Por otro, una modificación en la estrategia de producto de una armadora puede traducirse rápidamente en paros técnicos, reducción de turnos o traslado de herramentales. El dato de agosto confirma que la fortaleza exportadora no elimina la vulnerabilidad ante decisiones tomadas fuera del país.
Exportar más en agosto no significa recuperar el acumulado
Las exportaciones de agosto, 300,475 unidades, superaron las 296,734 del mismo mes de 2025. Sin embargo, el acumulado de enero a agosto fue de 2.251 millones de vehículos, una reducción marginal de 0.06%. Es decir, el avance mensual funcionó como un rebote después de meses débiles, pero todavía no cambia la tendencia anual.
La concentración geográfica es el principal factor de riesgo. Estados Unidos recibió 1.716 millones de vehículos mexicanos entre enero y agosto, equivalentes a 76.3% del total. Canadá representó 12.5%, Alemania 2.6% y Brasil 1.7%. La estructura permite aprovechar la integración productiva de América del Norte, aunque deja a México expuesto a modificaciones regulatorias, arancelarias o de demanda en el mercado estadounidense.
Para los proveedores de autopartes, la diferencia entre vender más y producir menos es particularmente importante. Una exportación estable puede sostener pedidos de ciertos componentes, pero los ajustes de modelos y plantas obligan a cambiar volúmenes, especificaciones y calendarios. La presión no es igual para todos: los fabricantes vinculados con pickups y SUV pueden beneficiarse de la mezcla dominante, mientras que los proveedores especializados en plataformas que salen de producción enfrentan una transición más compleja.
La electrificación avanza más rápido que el ensamble total
El mercado interno ofrece una señal distinta. En agosto se comercializaron 17,046 vehículos híbridos, híbridos conectables y eléctricos, un aumento anual de 43.6%, de acuerdo con cifras del Inegi reportadas por El Economista. Estos vehículos representaron 13.2% de las ventas totales del mes. Entre enero y agosto sumaron 129,359 unidades, 46.1% más que en el mismo periodo de 2025, y alcanzaron una participación acumulada de 12.8%.
El crecimiento todavía está encabezado por los híbridos convencionales, que aportaron 11,146 unidades en agosto. Los híbridos conectables sumaron 3,205 y los eléctricos 2,695. Toyota mantuvo el liderazgo en híbridos, mientras BMW encabezó las ventas de eléctricos, según el reporte citado. La composición muestra que la transición mexicana no ocurre de forma exclusiva mediante vehículos totalmente eléctricos: el ahorro de combustible, la disponibilidad de modelos y las restricciones ambientales metropolitanas favorecen primero a las tecnologías híbridas.
Esta transformación también plantea un reto industrial. El aumento de la demanda electrificada beneficia a importadores y distribuidores, pero no necesariamente se traduce de inmediato en más producción nacional. Para que el cambio fortalezca la manufactura mexicana se requiere atraer plataformas, baterías, motores eléctricos, electrónica de potencia y procesos de ingeniería. De lo contrario, el país podría vender una proporción creciente de vehículos electrificados sin capturar en la misma medida el valor agregado de su fabricación.
Qué significa para empleo y política industrial
La caída acumulada de 0.72% en la producción no permite afirmar que exista una crisis generalizada del sector, pero sí confirma un proceso de reasignación. Algunas plantas reciben modelos y herramentales; otras pierden programas; y los proveedores deben adaptarse a una cartera que cambia con mayor rapidez. Para el empleo, esto significa que el impacto puede concentrarse regionalmente: una expansión en Aguascalientes o Nuevo León no compensa automáticamente los efectos de un cierre o una reducción de turnos en Morelos u otra entidad.
La política industrial enfrenta una decisión de fondo. México necesita conservar su atractivo para los programas de exportación, pero también elevar el contenido tecnológico de la producción y ampliar la base de proveedores nacionales. La electrificación, la relocalización y la revisión de las cadenas norteamericanas ofrecen oportunidades, aunque requieren certidumbre energética, infraestructura logística, capacitación y reglas comerciales previsibles.
Los datos de agosto sugieren cautela. El consumo interno está creciendo, las exportaciones todavía resisten y la electrificación gana participación; sin embargo, la producción acumulada retrocede y depende de una concentración elevada en pocos destinos y segmentos. El desempeño de los próximos meses permitirá distinguir si agosto fue una estabilización temporal o el inicio de una nueva etapa de especialización, con menos volumen en algunas líneas y mayor valor en otras.
Fuentes consultadas
- Inegi, Registro Administrativo de la Industria Automotriz de Vehículos Ligeros, agosto de 2026, publicado el 7 de septiembre de 2026.
- El Economista, “Cierre de planta de Nissan pasa factura a producción de autos”, 8 de septiembre de 2026.
- El Economista, “Ventas de autos eléctricos en México aceleran 43% en agosto; Toyota es el líder en híbridos”, 8 de septiembre de 2026.
- Industria Nacional de Autopartes, indicadores generales de la cadena de autopartes en México.