
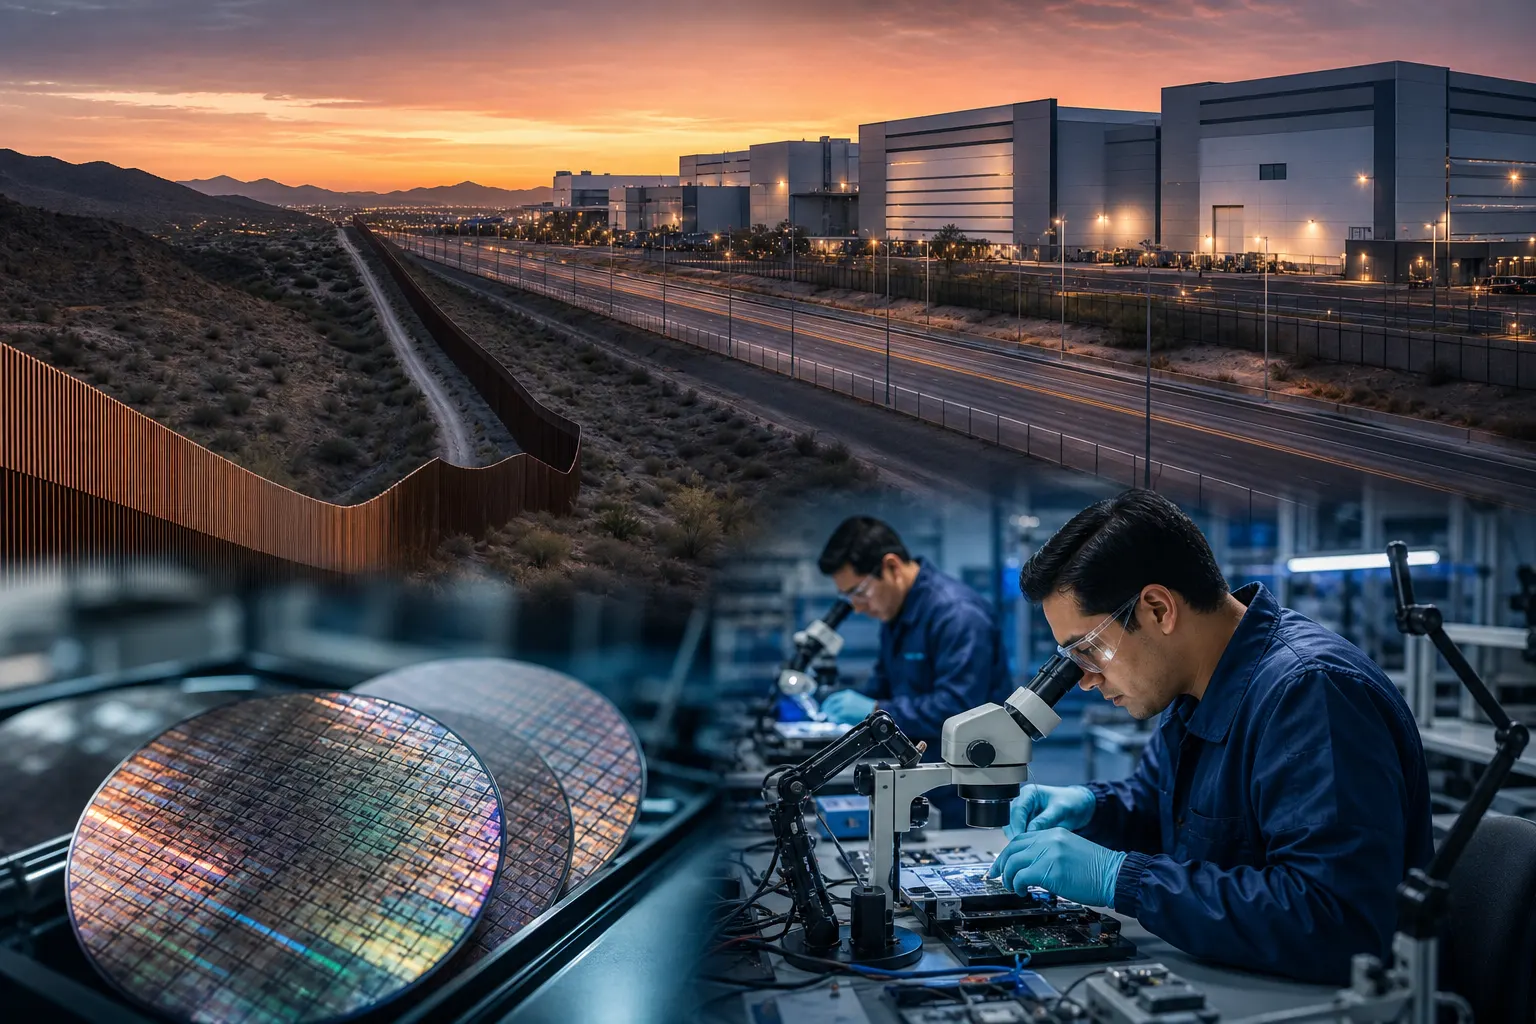
El Gobierno de México busca integrarse a la cadena de semiconductores que se expande en Arizona después de que el secretario de Economía, Marcelo Ebrard, visitó Phoenix el 26 de agosto de 2026 y firmó un acuerdo de colaboración con Arizona State University (ASU), además de reunirse con autoridades, universidades y empresas como TSMC, Intel, ASM y Deca Technologies. La agenda apunta a investigación, formación de talento, certificación y proveeduría para el ecosistema tecnológico del estado, no a anunciar una fábrica mexicana de chips avanzados.
La diferencia es importante. Arizona está construyendo capacidades de fabricación de frontera, mientras México intenta encontrar los eslabones en los que puede competir con mayor rapidez dentro de una cadena norteamericana integrada. La oportunidad más realista se ubica, por ahora, en el diseño, el empaquetado, el ensamble, las pruebas, la validación, los servicios de ingeniería y el suministro de componentes, materiales y equipo especializado.
En breve
- Qué ocurrió: México firmó una colaboración con ASU y sostuvo reuniones con el ecosistema de semiconductores de Arizona.
- Dónde está la oportunidad: en proveeduría, diseño, pruebas, empaquetado, validación, investigación aplicada y formación técnica.
- Qué falta comprobar: empresas mexicanas certificadas, inversiones concretas, infraestructura, energía, agua, financiamiento y fechas de ejecución.
Arizona está ampliando toda la cadena, no sólo las fábricas
La expansión de Arizona tiene una escala que rebasa la instalación de plantas aisladas. De acuerdo con la Arizona Commerce Authority, TSMC anunció en julio de 2026 una inversión adicional de 100 mil millones de dólares para construir cuatro fábricas de tecnología de 2 nanómetros o más avanzada. Con ese anuncio, la inversión total prevista de la empresa en el estado llegó a 265 mil millones de dólares, con diez fábricas, dos instalaciones de empaquetado avanzado y un centro de investigación y desarrollo.
El crecimiento también involucra equipos, materiales, empaquetado, investigación, capacitación y servicios industriales. Intel mantiene operaciones relevantes en Arizona y el estado ha desarrollado programas para preparar técnicos y vincular a universidades y empresas con la industria. Esto crea una demanda potencial para proveedores externos, pero también eleva el estándar de entrada: las compañías deben demostrar calidad, trazabilidad, estabilidad financiera, protección de propiedad intelectual y capacidad para entregar bajo especificaciones estrictas.
Para México, el dato central no es únicamente el monto de inversión de TSMC. Es que el clúster de Arizona puede convertirse en un comprador de servicios y componentes especializados durante años, siempre que las empresas mexicanas logren incorporarse a los procesos de certificación y a los contratos de suministro. La cercanía con Sonora y Baja California ayuda, pero no sustituye la capacidad técnica ni la confiabilidad logística.
Los eslabones donde México tiene una posibilidad más concreta
Diseño y validación
El diseño de circuitos integrados es uno de los segmentos con mayor valor agregado y menor dependencia de grandes volúmenes de agua y energía que la fabricación de obleas. México cuenta con universidades, centros de investigación y empresas de ingeniería que pueden participar en diseño electrónico, automatización, pruebas de software y validación de componentes para sectores como automotriz, aeroespacial, telecomunicaciones y dispositivos industriales.
La Secretaría de Economía ha colocado el diseño dentro del Plan Maestro de Semiconductores 2024-2030. En febrero de 2026, la dependencia informó que la empresa QSM Semiconductores avanzaba en Querétaro con proyectos de diseño y fabricación, con apoyo de Nacional Financiera y del Fondo de Fondos. Ese caso puede servir como referencia, pero todavía no equivale a una industria nacional amplia ni garantiza por sí mismo contratos con las grandes plantas de Arizona.
Ens||||amble, empaquetado y pruebas
El ensamble y las pruebas son rutas más plausibles para México que la fabricación de chips de vanguardia desde cero. En esas etapas se verifica el desempeño de los dispositivos, se integran componentes, se preparan productos para su uso final y se realizan controles de calidad. También existen oportunidades en empaquetado avanzado, aunque este segmento exige equipo costoso, ambientes controlados, técnicos especializados y una relación estrecha con los fabricantes.
La propia estrategia mexicana reconoce que diseño, ensamble, pruebas y empaquetamiento son eslabones complementarios dentro de la cadena regional. La ventaja para el país sería aprovechar su experiencia en manufactura electrónica, automotriz y aeroespacial para trasladar procesos de calidad, control estadístico y producción just in time a una industria con requisitos más exigentes.
Proveeduría industrial y servicios especializados
El espacio más inmediato puede estar en empresas que no fabrican el chip, pero suministran materiales, partes, equipos, mantenimiento, químicos, empaques, software industrial, metrología, logística especializada y servicios de ingeniería. En Arizona ya participan compañías de equipos, empaquetado, investigación y materiales; México puede intentar atender parte de esa demanda desde corredores industriales existentes.
Sin embargo, la proveeduría de semiconductores no funciona como una extensión automática de la maquila. Los compradores necesitan proveedores auditados, certificados y capaces de mantener especificaciones durante largos periodos. El primer indicador de avance no será el anuncio de un memorándum, sino la existencia de contratos, pilotos, auditorías aprobadas y exportaciones recurrentes.
Qué estados pueden participar
La Secretaría de Economía ha identificado una base amplia de entidades interesadas. En el Séptimo Foro Binacional México-Estados Unidos sobre Semiconductores, realizado en San Diego el 17 de julio de 2026, participaron representantes de Baja California, Nuevo León, Ciudad de México, Aguascalientes, Coahuila, Querétaro, Sonora, Jalisco y Tamaulipas, entre otros estados.
La frontera norte tiene una ventaja logística evidente. Sonora puede aprovechar la proximidad con Arizona y sus vínculos con sectores minero, automotriz y aeroespacial; Baja California cuenta con experiencia electrónica, manufactura de exportación y conexión con California; Chihuahua, Coahuila, Nuevo León y Tamaulipas tienen plataformas industriales y cadenas automotrices que pueden generar demanda. Querétaro puede aportar capacidades de diseño, ingeniería y manufactura avanzada, mientras Jalisco y Ciudad de México concentran empresas tecnológicas, universidades y servicios de innovación.
Eso no significa que todos los estados estén listos para operar como proveedores de semiconductores. La participación deberá definirse por especialidad: unos pueden competir en diseño y software, otros en ensamble y pruebas, y otros en materiales, logística o formación técnica. La política industrial tendrá que evitar una competencia basada sólo en ofrecer terrenos o incentivos fiscales.
Talento, certificación e infraestructura: la prueba de viabilidad
El acuerdo con ASU busca ampliar la cooperación en investigación aplicada, innovación y formación de talento. La universidad ya opera instalaciones de investigación y prototipado en semiconductores, además de colaborar con empresas y centros académicos. Para México, la relación puede ser útil si se traduce en programas con certificaciones reconocidas, laboratorios compartidos, capacitación de docentes y rutas para que técnicos e ingenieros trabajen en procesos industriales reales.
El Gobierno mexicano ha planteado metas de largo plazo. En febrero de 2025, la presidenta Claudia Sheinbaum explicó que el Centro Público de Diseño de Semiconductores debía consolidarse en 2027; también señaló que el objetivo era completar los eslabones de diseño, fabricación, ensamble, pruebas y empaquetamiento hacia 2030. Esos plazos funcionan como referencia oficial, pero requieren presupuestos, responsables, indicadores y proyectos empresariales que puedan verificarse.
El Plan México también plantea elevar el contenido nacional en cadenas estratégicas, formar profesionistas y técnicos, reducir tiempos de inversión y fortalecer la educación dual. Para semiconductores, esas metas deben aterrizar en laboratorios de microelectrónica, equipos de prueba, acceso a software especializado, protección de propiedad intelectual, energía confiable, agua, conectividad y financiamiento de largo plazo.
La ventana de oportunidad tiene una fecha de evaluación
La Secretaría de Economía anunció que México participará con un pabellón nacional en SEMICON West 2026, del 13 al 15 de octubre en San Francisco. Ese encuentro será una primera oportunidad para presentar una oferta coordinada de estados, empresas, universidades y centros de investigación. El resultado debería medirse por reuniones calificadas, proyectos piloto, acuerdos de certificación y compromisos de inversión, no por el número de participantes.
La dependencia también ha señalado que la consolidación de las primeras cadenas de proveeduría podría buscarse en los próximos dos años. Entre septiembre de 2026 y septiembre de 2028 tendría que observarse, por tanto, un avance visible en proveedores identificados, procesos de certificación, formación especializada y contratos de suministro. Si esos elementos no aparecen, la relación con Arizona podría quedarse en diplomacia económica y promoción de inversiones.
El acercamiento es estratégico porque la industria de semiconductores define capacidades en automóviles, telecomunicaciones, inteligencia artificial, energía y defensa. Pero para México la decisión no es escoger entre fabricar chips de última generación o quedar fuera. La ruta más viable consiste en construir capacidades específicas, escalar desde la manufactura electrónica y conectar empresas mexicanas con las necesidades concretas de Arizona.
La oportunidad, en suma, existe, pero exige una política industrial paciente y selectiva. El éxito de los semiconductores en México se medirá menos por la retórica de convertirse en una potencia y más por la capacidad de entregar productos certificados, formar especialistas y sostener inversiones en la cadena norteamericana durante la próxima década.
Fuentes consultadas
- Secretaría de Economía: acuerdo con Arizona State University y visita a Phoenix, 26 de agosto de 2026.
- Arizona Commerce Authority: expansión de TSMC en Arizona, 16 de julio de 2026.
- Secretaría de Economía: Séptimo Foro Binacional México-Estados Unidos sobre Semiconductores, 17 de julio de 2026.
- Secretaría de Economía: avances de QSM Semiconductores en Querétaro, 20 de febrero de 2026.
- Presidencia de México: estrategia nacional y plazos para diseño, fabricación, pruebas y empaquetamiento, 6 de febrero de 2025.
- Arizona State University: investigación, prototipado y colaboración industrial en semiconductores.
- EL PAÍS México: contexto de la estrategia mexicana frente al clúster de Arizona, 6 de septiembre de 2026.